Ostatni dzień w pracy, a w kadrach zostało jeszcze 10 dni urlopu, których nie zdążyłeś wykorzystać. Nie przepadają – zamieniają się w ekwiwalent za niewykorzystany urlop. Kwota rzadko jednak zgadza się z tym, czego spodziewa się pracownik, bo nie liczy się jej jako „pensja podzielona przez liczbę dni w miesiącu”. O wyniku decyduje współczynnik urlopowy, który co roku jest inny, oraz składniki wynagrodzenia z ostatnich 3 i 12 miesięcy. Od 2026 roku zmieniły się też przepisy o terminie wypłaty.
Z tego artykułu dowiesz się:
- kiedy pracownikowi przysługuje ekwiwalent – i w jakich sytuacjach pracodawca nie musi go wypłacać,
- jak obliczyć ekwiwalent za urlop krok po kroku, według wzoru z rozporządzenia,
- skąd bierze się współczynnik ekwiwalentu 20,92 w 2026 roku i ile wynosi na niepełnym etacie,
- ile wynosi ekwiwalent przy najniższej krajowej i przy pensji z premiami – z kalkulatorem,
- do kiedy pracodawca musi wypłacić ekwiwalent po nowelizacji z 2026 roku i czy jest on opodatkowany.
Kiedy przysługuje ekwiwalent za niewykorzystany urlop wypoczynkowy
Podstawą jest art. 171 § 1 Kodeksu pracy: „W przypadku niewykorzystania przysługującego urlopu w całości lub w części z powodu rozwiązania lub wygaśnięcia stosunku pracy pracownikowi przysługuje ekwiwalent pieniężny”.
Ekwiwalent urlopowy jest więc rozliczeniem na koniec zatrudnienia: jeśli umowa o pracę się kończy, a pracownik nie zdążył wykorzystać urlopu, pracodawca zamienia niewykorzystane dni na pieniądze. Nie ma znaczenia, kto rozwiązał umowę ani w jakim trybie – prawo do ekwiwalentu daje wypowiedzenie złożone przez pracownika, porozumienie stron, zwolnienie dyscyplinarne, a także wygaśnięcie umowy na czas określony. Ekwiwalent obejmuje:
- zaległy urlop z poprzednich lat – urlop wypoczynkowy, którego pracownik nie wykorzystał, choć pracodawca powinien był go udzielić do 30 września następnego roku (art. 168 KP),
- urlop bieżący za rok, w którym umowa się kończy – w wymiarze proporcjonalnym do okresu przepracowanego u tego pracodawcy (art. 155¹ § 1 pkt 1 KP),
- niewykorzystane dni urlopu na żądanie – rozlicza się je jak zwykły urlop.
W trakcie trwania umowy zamiana urlopu na pieniądze jest niedopuszczalna. Art. 152 § 2 KP stanowi, że „pracownik nie może zrzec się prawa do urlopu”, dlatego nawet na wniosek pracownika pracodawca nie może „wypłacić urlopu” w zamian za pracę.
Kiedy pracodawca nie ma obowiązku wypłacenia ekwiwalentu
Pracodawca nie musi wypłacać ekwiwalentu w dwóch sytuacjach:
- urlop został wykorzystany w okresie wypowiedzenia – zgodnie z art. 167¹ KP pracownik jest obowiązany wykorzystać urlop w okresie wypowiedzenia, jeśli pracodawca mu go udzieli,
- strony zawierają kolejną umowę o pracę bezpośrednio po rozwiązaniu poprzedniej – art. 171 § 3 KP pozwala wtedy postanowić o wykorzystaniu urlopu w ramach nowej umowy z tym samym pracodawcą.
Pracodawca nie udzieli jednak urlopu w okresie wypowiedzenia pracownikowi, który jest na zwolnieniu lekarskim. Jak rozliczyć urlop, gdy odchodzący pracownik choruje do końca umowy, opisujemy w tekście o tym, co się dzieje, gdy pracownik złożył wypowiedzenie i poszedł na L4.
Ważne! Ekwiwalent przysługuje także wtedy, gdy stosunek pracy wygasa z powodu śmierci pracownika. Zgodnie z art. 63¹ § 2 KP prawa majątkowe ze stosunku pracy przechodzą wtedy w równych częściach na małżonka i inne osoby uprawnione do renty rodzinnej – obok odprawy pośmiertnej.
Obliczanie ekwiwalentu za urlop wypoczynkowy – wzór krok po kroku
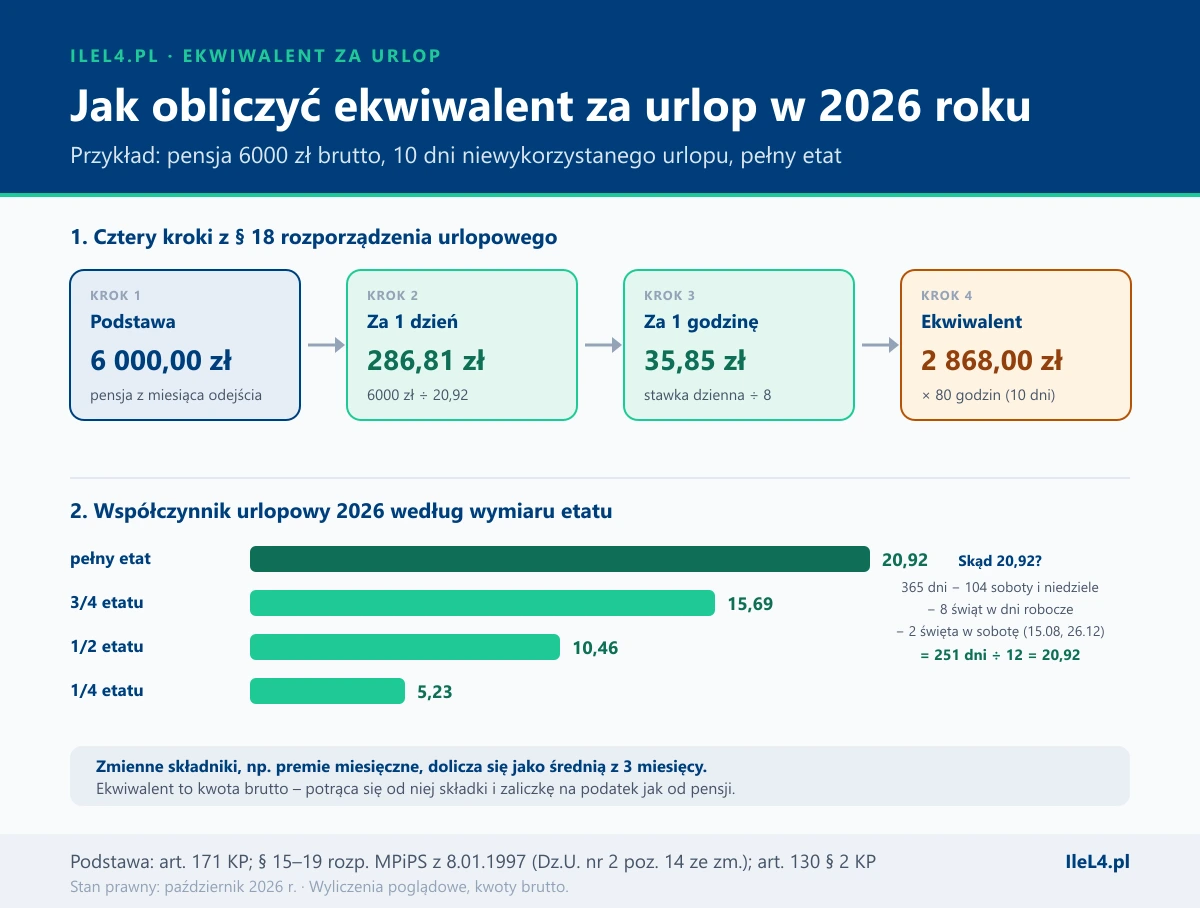
Szczegółowe zasady zawiera rozporządzenie Ministra Pracy i Polityki Socjalnej z 8 stycznia 1997 r. w sprawie szczegółowych zasad udzielania urlopu wypoczynkowego, ustalania i wypłacania wynagrodzenia za czas urlopu oraz ekwiwalentu pieniężnego za urlop. Wzór z § 18 w obowiązującym brzmieniu mówi, że ekwiwalent oblicza się:
- „dzieląc sumę miesięcznych wynagrodzeń ustalonych na podstawie § 15–17 przez współczynnik, o którym mowa w § 19”,
- „dzieląc tak otrzymany ekwiwalent za jeden dzień urlopu przez liczbę odpowiadającą dobowej normie czasu pracy obowiązującej pracownika” – zwykle przez 8,
- mnożąc otrzymany ekwiwalent za jedną godzinę urlopu „przez liczbę godzin niewykorzystanego przez pracownika urlopu wypoczynkowego”.
Krok 1: podstawa wymiaru ekwiwalentu – co się do niej wlicza
Podstawę składa się z trzech grup składników wynagrodzenia:
| Składnik | Jak się go uwzględnia | Przepis |
|---|---|---|
| stałe składniki miesięczne, np. pensja zasadnicza, dodatek stażowy, stały dodatek funkcyjny | w wysokości należnej w miesiącu nabycia prawa do ekwiwalentu | § 15 |
| zmienne składniki za okresy nie dłuższe niż miesiąc, np. premia miesięczna, prowizja, nadgodziny | średnia z kwot wypłaconych w 3 miesiącach poprzedzających miesiąc nabycia prawa | § 16 |
| składniki za okresy dłuższe niż miesiąc, np. premia kwartalna | średnia z kwot wypłaconych w 12 miesiącach poprzedzających ten miesiąc | § 17 |
Do podstawy nie wlicza się m.in. jednorazowych nagród za określone osiągnięcie, nagród jubileuszowych, wynagrodzenia chorobowego i wynagrodzenia za czas urlopu, odpraw ani wynagrodzenia za czas przestoju – wymienia je § 6 rozporządzenia.
Państwowa Inspekcja Pracy zwraca uwagę na pułapkę krótkiego zatrudnienia: jeśli premia za ostatni miesiąc jest wypłacana dopiero po odejściu pracownika, a w okresie zatrudnienia nie wypłacono żadnej premii, do podstawy ekwiwalentu „należy przyjąć jedynie wynagrodzenie zasadnicze”. Liczy się data wypłaty, a nie to, za jaki miesiąc należy się premia.
Krok 2 i 3: stawka za dzień i za godzinę
Sumę składników dzieli się przez współczynnik urlopowy – w 2026 roku 20,92 dla pełnego etatu. Wynik to ekwiwalent za 1 dzień urlopu. Dzieląc go przez 8, otrzymuje się stawkę za godzinę. W obliczeniach kadry zwykle zaokrąglają obie stawki do pełnych groszy.
Krok 4: liczba godzin niewykorzystanego urlopu
Ekwiwalent mnoży się przez godziny, a nie dni. Zgodnie z art. 154² § 2 KP jeden dzień urlopu odpowiada 8 godzinom pracy, więc 10 dni urlopu to 80 godzin, a 13 dni – 104 godziny. Do rozliczenia wchodzą też dni urlopu przerwanego chorobą – art. 166 KP każe udzielić ich w terminie późniejszym, a gdy umowa się kończy, zamieniają się w ekwiwalent. Szczegóły opisujemy w tekście o L4 na urlopie wypoczynkowym.
Przykład: Pani Magda zarabiała 6000 zł brutto i przy odejściu z pracy w listopadzie 2026 r. zostało jej 10 dni urlopu. Ekwiwalent za 1 dzień: 6000 zł ÷ 20,92 = 286,81 zł. Za 1 godzinę: 286,81 zł ÷ 8 = 35,85 zł. Ekwiwalent za 80 godzin: 35,85 zł × 80 = 2868 zł brutto.
Współczynnik urlopowy 2026 – dlaczego 20,92
Współczynnik ekwiwalentu ustala się według § 19 ust. 2 rozporządzenia, „odejmując od liczby dni w danym roku kalendarzowym łączną liczbę przypadających w tym roku niedziel, świąt oraz dni wolnych od pracy wynikających z rozkładu czasu pracy w przeciętnie pięciodniowym tygodniu pracy, a otrzymany wynik dzieli się przez 12”.
W 2026 roku wygląda to tak:
- rok ma 365 dni, w tym 52 soboty i 52 niedziele,
- 8 świąt wypada w dni od poniedziałku do piątku: 1 i 6 stycznia, 6 kwietnia (Poniedziałek Wielkanocny), 1 maja, 4 czerwca (Boże Ciało), 11 listopada, 24 i 25 grudnia – Wigilia jest dniem wolnym od pracy od 2025 roku,
- 2 święta wypadają w sobotę: 15 sierpnia i 26 grudnia. Zgodnie z art. 130 § 2 KP „każde święto występujące w okresie rozliczeniowym i przypadające w innym dniu niż niedziela obniża wymiar czasu pracy o 8 godzin”, więc pracownik dostaje za nie dodatkowe dni wolne,
- 365 − 104 − 8 − 2 = 251 dni pracy, a 251 ÷ 12 = 20,92.
Współczynnik stosuje się według roku, w którym pracownik nabył prawo do ekwiwalentu, czyli w którym rozwiązała się umowa (§ 19 ust. 1). Dla porównania:
| Rok nabycia prawa do ekwiwalentu | Dni pracy | Współczynnik (pełny etat) |
|---|---|---|
| 2025 | 249 | 20,75 |
| 2026 | 251 | 20,92 |
| 2027 | 251 | 20,92 |
Współczynnik ekwiwalentu na niepełnym etacie
§ 19 ust. 3 rozporządzenia stanowi: „Jeżeli pracownik jest zatrudniony w niepełnym wymiarze czasu pracy, wartość współczynnika, ustaloną zgodnie z ust. 2, obniża się proporcjonalnie do wymiaru czasu pracy tego pracownika”. W 2026 roku współczynnik wynosi więc 15,69 przy 3/4 etatu, 10,46 przy 1/2 etatu i 5,23 przy 1/4 etatu.
Kalkulator ekwiwalentu za urlop
Przy pracownikach z dobową normą niższą niż 8 godzin kadry stosują ich normę.
Wyliczenia ekwiwalentu za urlop – przykłady
Ekwiwalent przy najniższej krajowej. Minimalne wynagrodzenie w 2026 roku wynosi 4806 zł brutto. Za 1 dzień urlopu: 4806 zł ÷ 20,92 = 229,73 zł, za godzinę: 28,72 zł. Za 10 dni (80 godzin) pracownik dostanie 2297,60 zł brutto, a za 20 dni (160 godzin) – 4595,20 zł.
Pensja z premiami. Pan Tomasz ma pensję zasadniczą 5500 zł. W 3 miesiącach przed odejściem otrzymał premie miesięczne 500, 700 i 600 zł, a w ostatnich 12 miesiącach dwie premie kwartalne po 1500 zł. Podstawa: 5500 + (1800 ÷ 3) + (3000 ÷ 12) = 5500 + 600 + 250 = 6350 zł. Za 1 dzień: 6350 ÷ 20,92 = 303,54 zł, za godzinę: 37,94 zł. Za 13 dni (104 godziny) ekwiwalent wyniesie 3945,76 zł brutto.
Pół etatu. Pani Anna pracuje na 1/2 etatu za 2403 zł i ma do rozliczenia 10 dni urlopu. Współczynnik obniża się do 10,46. Za 1 dzień: 2403 ÷ 10,46 = 229,73 zł, za godzinę: 28,72 zł, a za 80 godzin – 2297,60 zł brutto. Stawka godzinowa jest taka sama jak u osoby na pełnym etacie z pensją 4806 zł, bo obie zarabiają tyle samo za godzinę pracy.
Uwaga! Ekwiwalent to nie „jedna trzydziesta pensji za każdy dzień”. Pracownik, który liczy 6000 zł ÷ 30 × 10 dni, spodziewa się 2000 zł, a należy mu się 2868 zł – bo współczynnik uwzględnia tylko dni pracy, a nie dni kalendarzowe.
Wypłata ekwiwalentu za urlop – nowe terminy od 27 stycznia
Do niedawna Kodeks pracy nie mówił wprost, do kiedy trzeba wypłacić ekwiwalent. Zmieniła to ustawa z 4 grudnia 2025 r. o zmianie ustawy – Kodeks pracy oraz ustawy o zakładowym funduszu świadczeń socjalnych (Dz.U. z 2026 r. poz. 25), która dodała do art. 171 dwa nowe paragrafy. Obowiązują od 27 stycznia 2026 r.:
- § 4: „Pracodawca dokonuje wypłaty ekwiwalentu pieniężnego, o którym mowa w § 1, w terminie wypłaty wynagrodzenia ustalonym zgodnie z art. 85”,
- § 5: jeśli ten termin „przypada przed dniem rozwiązania lub wygaśnięcia stosunku pracy”, ekwiwalent wypłaca się „w terminie 10 dni od dnia rozwiązania lub wygaśnięcia stosunku pracy”. Gdy dziesiąty dzień jest dniem wolnym od pracy, ekwiwalent wypłaca się dzień wcześniej.
Przykład: Pensje w firmie są wypłacane 27. dnia miesiąca, a umowa pana Pawła kończy się 30 listopada 2026 r. Termin wypłaty wynagrodzenia przypada przed rozwiązaniem umowy, więc pracodawca ma na wypłatę ekwiwalentu 10 dni – do 10 grudnia. Gdyby pensje były wypłacane 10. dnia następnego miesiąca, ekwiwalent trafiłby na konto razem z ostatnią pensją, 10 grudnia.
Jeśli pracodawca zwleka, pracownik może zgłosić sprawę do Państwowej Inspekcji Pracy albo dochodzić zapłaty w sądzie pracy. Gdy firma jest niewypłacalna, zaległe należności – w tym ekwiwalent – może pokryć Fundusz Gwarantowanych Świadczeń Pracowniczych, o czym piszemy przy likwidacji firmy. Roszczenie o ekwiwalent przedawnia się zgodnie z art. 291 § 1 KP „z upływem 3 lat od dnia, w którym roszczenie stało się wymagalne”.
Czy ekwiwalent za urlop jest opodatkowany i oskładkowany
Tak – ekwiwalent za urlop podlega tym samym potrąceniom co pensja:
- podatek dochodowy – art. 12 ust. 1 ustawy o PIT wymienia wprost „ekwiwalenty za niewykorzystany urlop” wśród przychodów ze stosunku pracy,
- składki na ubezpieczenia społeczne – ekwiwalentu za urlop nie ma wśród przychodów wyłączonych z podstawy wymiaru składek. Pracownik finansuje z niego 9,76% na ubezpieczenie emerytalne, 1,5% na rentowe i 2,45% na chorobowe, czyli łącznie 13,71%,
- składka zdrowotna – liczona od kwoty po odliczeniu składek społecznych.
W praktyce ekwiwalent „na rękę” jest więc o około jedną trzecią niższy niż kwota brutto z kalkulatora – dokładna kwota zależy od tego, czy pracownik korzysta z ulgi dla młodych, kwoty zmniejszającej podatek i kosztów uzyskania przychodu.
Czy można zrezygnować z ekwiwalentu i przenieść urlop do nowej pracy
Nie. Niewykorzystany urlop nie „przechodzi” do nowego pracodawcy. Stary pracodawca rozlicza go ekwiwalentem, a u nowego pracownik nabywa urlop w wymiarze proporcjonalnym do okresu zatrudnienia do końca roku (art. 155¹ § 1 pkt 2 KP). Z tego samego powodu pracownik nie może zrzec się ekwiwalentu – to nadal prawo, które wynika z niezrzekalnego prawa do urlopu.
Informacja o urlopie trafia do świadectwa pracy: pracodawca wpisuje liczbę dni urlopu wykorzystanego w roku odejścia, także tych, „za które przysługuje ekwiwalent pieniężny”, oraz osobno urlop na żądanie. Dzięki temu nowy pracodawca wie, ile urlopu może jeszcze udzielić, a ile dni urlopu na żądanie zostało do końca roku.
Najczęstsze pytania
Ile wynosi ekwiwalent za 1 dzień urlopu w 2026 roku?
To miesięczna podstawa podzielona przez współczynnik 20,92 na pełnym etacie. Przy pensji 6000 zł brutto ekwiwalent za 1 dzień wynosi 286,81 zł, a przy minimalnym wynagrodzeniu 4806 zł – 229,73 zł.
Ile pieniędzy za 10 dni niewykorzystanego urlopu?
Przy pełnym etacie w 2026 roku: podstawa ÷ 20,92 ÷ 8 × 80 godzin. Dla pensji 6000 zł to 2868 zł brutto, dla najniższej krajowej – 2297,60 zł brutto. Premie zmienne podnoszą kwotę.
Czy ekwiwalent za urlop jest brutto czy netto?
Ekwiwalent oblicza się w kwocie brutto. Pracodawca potrąca od niego składki na ubezpieczenia społeczne, składkę zdrowotną i zaliczkę na podatek dochodowy, tak jak od zwykłej pensji.
Do kiedy pracodawca musi wypłacić ekwiwalent za urlop?
Od 27 stycznia 2026 r. – w terminie wypłaty wynagrodzenia. Jeśli ten termin przypada przed dniem rozwiązania umowy, pracodawca ma 10 dni od końca zatrudnienia (art. 171 § 4 i 5 Kodeksu pracy).
Czy ekwiwalent przysługuje przy umowie na czas określony?
Tak. Ekwiwalent przysługuje przy każdym rozwiązaniu i wygaśnięciu stosunku pracy, także gdy umowa na czas określony kończy się z upływem terminu. Wyjątkiem jest zawarcie kolejnej umowy z tym samym pracodawcą bezpośrednio po poprzedniej, jeśli strony postanowią o wykorzystaniu urlopu w nowej umowie.
Czy można dostać ekwiwalent za urlop bez odchodzenia z pracy?
Nie. Ekwiwalent przysługuje tylko z powodu rozwiązania lub wygaśnięcia umowy. W trakcie zatrudnienia urlop wypoczynkowy trzeba wykorzystać w naturze – pracownik nie może się go zrzec ani zamienić na pieniądze.
Czy premie wlicza się do ekwiwalentu za urlop?
Tak, jeśli są stałym elementem wynagrodzenia. Premie miesięczne wlicza się jako średnią z 3 miesięcy, premie kwartalne i roczne – jako średnią z 12 miesięcy. Nie wlicza się jednorazowych nagród za określone osiągnięcie ani nagród jubileuszowych.
Warto zapamiętać
- Ekwiwalent przysługuje tylko przy rozwiązaniu lub wygaśnięciu umowy – obejmuje urlop zaległy i proporcjonalny bieżący.
- Wzór: podstawa ÷ współczynnik ÷ 8 × godziny urlopu – współczynnik w 2026 roku wynosi 20,92.
- Na niepełnym etacie współczynnik obniża się proporcjonalnie – przy 1/2 etatu do 10,46.
- Od 27 stycznia 2026 r. ekwiwalent wypłaca się w terminie pensji albo w ciągu 10 dni od końca umowy, gdy pensja jest płatna wcześniej.
- Ekwiwalent jest opodatkowany i oskładkowany, a roszczenie o niego przedawnia się po 3 latach.
Podsumowanie
Żeby sprawdzić, czy ekwiwalent jest policzony dobrze, potrzebujesz trzech liczb: pensji stałej z miesiąca odejścia, premii wypłaconych w ostatnich 3 i 12 miesiącach oraz liczby godzin niewykorzystanego urlopu. Do tego właściwy współczynnik – 20,92 w 2026 roku, obniżony proporcjonalnie przy niepełnym etacie. Jeśli kwota się nie zgadza albo pracodawca spóźnia się z wypłatą, masz dziś jasny termin z art. 171 § 4 i 5 Kodeksu pracy.
Ekwiwalent za urlop liczy się w godzinach i według współczynnika opartego na dniach pracy – dlatego jest wyższy, niż wychodzi z prostego dzielenia pensji przez 30.
Źródła:
- Ustawa z dnia 26 czerwca 1974 r. – Kodeks pracy (t.j. Dz.U. z 2025 r. poz. 277 z późn. zm.), art. 63¹ § 2, art. 130 § 2, art. 152 § 2, art. 154² § 2, art. 155¹, art. 167¹, art. 171, art. 291 § 1
- Ustawa z dnia 4 grudnia 2025 r. o zmianie ustawy – Kodeks pracy oraz ustawy o zakładowym funduszu świadczeń socjalnych (Dz.U. z 2026 r. poz. 25) – art. 171 § 4 i 5 KP
- Rozporządzenie Ministra Pracy i Polityki Socjalnej z dnia 8 stycznia 1997 r. w sprawie szczegółowych zasad udzielania urlopu wypoczynkowego, ustalania i wypłacania wynagrodzenia za czas urlopu oraz ekwiwalentu pieniężnego za urlop (Dz.U. nr 2 poz. 14 ze zm.: 2003 poz. 2290, 2009 poz. 1353), § 6, § 15–19
- Ustawa z dnia 18 stycznia 1951 r. o dniach wolnych od pracy (t.j. Dz.U. z 2025 r. poz. 296), art. 1
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r. poz. 592), art. 12 ust. 1
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych, art. 16 ust. 1 i 1b, art. 22 ust. 1
- Państwowa Inspekcja Pracy – Do kiedy pracodawca powinien wypłacić ekwiwalent za niewykorzystany urlop?
- Państwowa Inspekcja Pracy – Jak ustalić wysokość ekwiwalentu za urlop, jeśli pracownik otrzymuje premie w zmiennej wysokości?
Stan prawny: październik 2026 r. Współczynnik urlopowy wyliczono na podstawie kalendarza dni wolnych od pracy na 2025–2027 rok. Regulamin wynagradzania może przewidywać korzystniejsze dla pracownika zasady.