Dwie osoby z tego samego działu mogą dostać zupełnie różne wczasy pod gruszą – jedna 2000 zł, druga 600 zł – i nie jest to błąd kadr. Dopłata do wypoczynku z funduszu socjalnego nie może być równa dla wszystkich, bo ustawa każe ją uzależnić od sytuacji życiowej, rodzinnej i materialnej pracownika. Do tego nie każda firma w ogóle ma fundusz: obowiązek dotyczy pracodawców z co najmniej 50 etatami na 1 stycznia, a mniejsi mogą zamiast wczasów pod gruszą wypłacać świadczenie urlopowe albo nie dawać nic. Na 2026 rok odpis na fundusz wynosi 2943,23 zł na pełny etat, a dopłata z funduszu jest wolna od PIT tylko do 1000 zł rocznie.
Z tego artykułu dowiesz się:
- czym są wczasy pod gruszą i która firma musi mieć fundusz socjalny,
- komu przysługują wczasy pod gruszą – pracownikom, emerytom, rodzinom,
- ile wynoszą wczasy pod gruszą w 2026 roku i od czego zależy kwota,
- czy wczasy pod gruszą są opodatkowane i dlaczego limit to 1000 zł, a nie 2000 zł,
- czym różni się świadczenie urlopowe – z kalkulatorem kwoty na rękę.
Czym są wczasy pod gruszą
„Wczasy pod gruszą” to nazwa zwyczajowa – nie ma jej w żadnej ustawie. Chodzi o dopłatę do wypoczynku, który pracownik organizuje sam: wyjazd nad morze, urlop u rodziny albo odpoczynek w domu. Pieniądze pochodzą z zakładowego funduszu świadczeń socjalnych (ZFŚS), a zasady ich przyznawania określa regulamin funduszu u danego pracodawcy.
Podstawą jest ustawa o zakładowym funduszu świadczeń socjalnych. Art. 2 pkt 1 definiuje działalność socjalną jako „usługi świadczone przez pracodawców na rzecz różnych form wypoczynku, działalności kulturalno-oświatowej, sportowo-rekreacyjnej, opieki nad dziećmi (…), udzielanie pomocy materialnej – rzeczowej lub finansowej”. Dopłata do wypoczynku to jedna z tych form – obok np. dofinansowania kolonii dla dzieci, biletów do kina czy zapomóg.
Z tego wynikają dwie rzeczy. Wczasy pod gruszą nie są częścią wynagrodzenia i nie należą się z automatu, jak pensja. I nie ma jednej ustawowej kwoty – o wysokości decyduje regulamin ZFŚS oraz sytuacja konkretnej osoby.
Która firma musi wypłacać wczasy pod gruszą
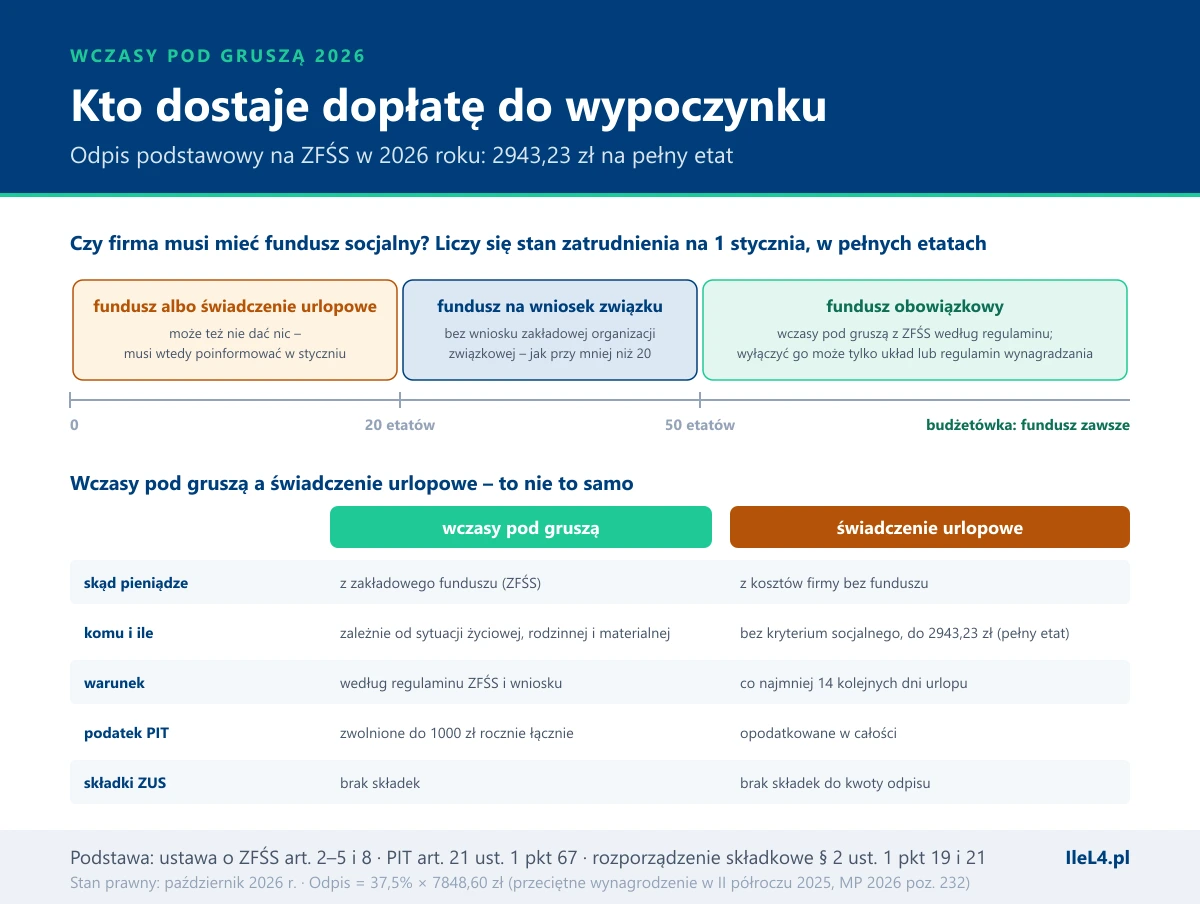
Obowiązek tworzenia funduszu zależy od liczby pracowników według stanu na 1 stycznia danego roku, w przeliczeniu na pełne etaty (art. 3 ustawy o ZFŚS):
| Pracodawca | Fundusz socjalny | Przepis |
|---|---|---|
| co najmniej 50 etatów | obowiązkowy | art. 3 ust. 1 |
| od 20 do 49 etatów | tworzony na wniosek zakładowej organizacji związkowej | art. 3 ust. 1c |
| mniej niż 50 etatów (bez wniosku związku) | dobrowolny – fundusz, świadczenie urlopowe albo nic | art. 3 ust. 3 |
| jednostki budżetowe i samorządowe zakłady budżetowe | obowiązkowy bez względu na liczbę pracowników | art. 3 ust. 2 |
Nawet firma z 50 etatami może nie tworzyć funduszu, ale tylko wtedy, gdy przewiduje to układ zbiorowy albo regulamin wynagradzania (art. 4). Jeśli w firmie nie działa związek zawodowy, od 27 stycznia 2026 roku takie postanowienie regulaminu wynagradzania wymaga „uzgodnienia z pracownikami wybranymi przez załogę do reprezentowania jej interesów” (art. 4 ust. 3 w brzmieniu nadanym nowelizacją z grudnia 2025 r.).
Uwaga! Mniejsza firma, która nie tworzy funduszu i nie płaci świadczenia urlopowego, nie może po prostu milczeć. Pracodawca nieobjęty układem zbiorowym i niezobowiązany do regulaminu wynagradzania przekazuje informację o nietworzeniu funduszu „w pierwszym miesiącu danego roku kalendarzowego” (art. 3 ust. 3a). Jeśli w styczniu nie było takiej informacji, zapytaj kadry wprost.
Komu przysługują wczasy pod gruszą
Krąg uprawnionych wyznacza art. 2 pkt 5 ustawy. Z funduszu mogą korzystać:
- pracownicy i ich rodziny – także zatrudnieni na część etatu, na umowie na okres próbny czy na zastępstwo,
- emeryci i renciści – byli pracownicy i ich rodziny,
- inne osoby, którym pracodawca przyznał to prawo w regulaminie – np. zleceniobiorcy albo pracownicy tymczasowi.
Kto dokładnie należy do „rodziny” i czy pracownik na urlopie wychowawczym lub bezpłatnym ma prawo do dopłaty, rozstrzyga regulamin ZFŚS. Ustawa nie wyklucza z funduszu osób przebywających na długim zwolnieniu lekarskim ani na urlopie wychowawczym.
Kryterium socjalne – dlaczego nie wszyscy dostają tyle samo
Najważniejszy przepis to art. 8 ust. 1: „Przyznawanie ulgowych usług i świadczeń oraz wysokość dopłat z Funduszu uzależnia się od sytuacji życiowej, rodzinnej i materialnej osoby uprawnionej do korzystania z Funduszu”. Pracodawca nie może więc wypłacać wczasów pod gruszą po równo wszystkim ani uzależniać ich od stanowiska czy stażu.
W praktyce regulamin dzieli pracowników na progi dochodu na osobę w rodzinie, a każdy próg ma swoją kwotę dopłaty. Żeby ustalić próg, pracownik składa oświadczenie o dochodach – ustawa pozwala pracodawcy „żądać udokumentowania danych osobowych w zakresie niezbędnym do ich potwierdzenia” (art. 8 ust. 1a), np. zaświadczeniem o dochodach albo zeznaniem PIT.
Przykład: Regulamin ZFŚS w firmie pani Kasi przewiduje trzy progi: dochód do 3000 zł na osobę – 2000 zł dopłaty, od 3000 do 5000 zł – 1200 zł, powyżej 5000 zł – 600 zł. Pani Kasia wychowuje sama dwoje dzieci i zarabia 7500 zł netto, więc na osobę przypada 2500 zł – dostaje 2000 zł. Jej kolega z działu, singiel z pensją 6000 zł netto, mieści się w trzecim progu i dostaje 600 zł. Obie kwoty są zgodne z prawem.
Kto nie złoży oświadczenia o dochodach, w wielu regulaminach trafia do najwyższego progu, czyli dostaje najniższą dopłatę.
Ile wynoszą wczasy pod gruszą w 2026 roku
Ustawa nie określa kwoty wczasów pod gruszą. Wyznacza natomiast wielkość funduszu, z którego są wypłacane. Odpis podstawowy wynosi „37,5% przeciętnego wynagrodzenia miesięcznego w gospodarce narodowej w roku poprzednim lub w drugim półroczu roku poprzedniego, jeżeli przeciętne wynagrodzenie z tego okresu stanowiło kwotę wyższą” (art. 5 ust. 2). Według obwieszczenia Prezesa GUS przeciętne wynagrodzenie w drugim półroczu 2025 roku wyniosło 7848,60 zł, więc:
| Na kogo | Wysokość odpisu na 2026 rok |
|---|---|
| pracownik zatrudniony w normalnych warunkach | 2943,23 zł (37,5%) |
| pracownik w szczególnych warunkach lub o szczególnym charakterze | 3924,30 zł (50%) |
| pracownik młodociany – 1., 2., 3. rok nauki | 392,43 zł / 470,92 zł / 549,40 zł (5% / 6% / 7%) |
| zwiększenie na osobę ze znacznym lub umiarkowanym stopniem niepełnosprawności | +490,54 zł (6,25%) |
| zwiększenie na emeryta lub rencistę objętego opieką | +490,54 zł (6,25%) |
To kwota na cały fundusz na osobę rocznie, a nie kwota wczasów pod gruszą. Z tych pieniędzy firma finansuje wszystkie świadczenia socjalne – dopłaty do wypoczynku, paczki świąteczne, bilety, zapomogi, pożyczki mieszkaniowe. Ile z tego trafi na wczasy pod gruszą, zależy od planu rzeczowo-finansowego funduszu, liczby chętnych i progu dochodowego danej osoby.
Kiedy są wypłacane? Termin ustala regulamin. Najczęściej dopłatę wypłaca się raz w roku, przed wakacjami albo przed urlopem pracownika, na jego wniosek. W wielu firmach warunkiem jest wykorzystanie określonej liczby dni urlopu, np. 10 dni roboczych albo 14 dni kalendarzowych – ale to warunek z regulaminu, a nie z ustawy.
Czy wczasy pod gruszą są opodatkowane i czy płaci się od nich ZUS
Składki ZUS: nie. Rozporządzenie w sprawie podstawy wymiaru składek wyłącza z niej „świadczenia finansowane ze środków przeznaczonych na cele socjalne w ramach zakładowego funduszu świadczeń socjalnych” (§ 2 ust. 1 pkt 19). Warunek jest jeden, ale ważny – świadczenie musi mieć socjalny charakter. Dopłata wypłacona wszystkim po równo, bez badania sytuacji materialnej, przestaje być świadczeniem socjalnym w rozumieniu ustawy i ZUS może ją potraktować jak wynagrodzenie.
Podatek PIT: tylko częściowo. Art. 21 ust. 1 pkt 67 ustawy o PIT zwalnia świadczenia rzeczowe i pieniężne „sfinansowane w całości ze środków zakładowego funduszu świadczeń socjalnych lub funduszy związków zawodowych, łącznie do wysokości nieprzekraczającej w roku podatkowym kwoty 1000 zł”.
Ważne! Limit 1000 zł jest łączny dla wszystkich świadczeń z funduszu w danym roku – wczasów pod gruszą, paczki świątecznej w gotówce, dopłaty do biletów. Łatwo pomylić go z kwotą 2000 zł z art. 21 ust. 1 pkt 78 lit. b, ale ta dotyczy dopłat do zorganizowanego wypoczynku dzieci z innych źródeł niż ZFŚS. Dla wczasów pod gruszą obowiązuje 1000 zł – nadwyżkę pracodawca dolicza do przychodu i pobiera zaliczkę na podatek.
Bony, talony i karty przedpłacone przepis wprost wyłącza ze „świadczeń rzeczowych”, więc bon z funduszu też wlicza się do wspólnego limitu 1000 zł razem z gotówką. Zupełnie inaczej opodatkowane są dopłaty do zorganizowanego wypoczynku dzieci do 18 lat – kolonii, obozów, zimowisk. Z ZFŚS są one zwolnione z PIT bez limitu kwotowego (art. 21 ust. 1 pkt 78 lit. a ustawy o PIT).
Kalkulator wczasów pod gruszą i świadczenia urlopowego
Wybierz, co dostajesz: dopłatę z funduszu socjalnego, świadczenie urlopowe w firmie bez funduszu albo nauczycielskie świadczenie urlopowe. Kalkulator pokaże, ile zostanie na rękę albo ile maksymalnie może wynieść świadczenie w 2026 roku.
Świadczenie urlopowe a wczasy pod gruszą
Świadczenie urlopowe to alternatywa dla funduszu w mniejszych firmach, a nie jego część. Pracodawca zatrudniający mniej niż 50 etatów „może tworzyć Fundusz (…) lub może wypłacać świadczenie urlopowe” (art. 3 ust. 3). Obie rzeczy różnią się niemal wszystkim:
- Kwota. Świadczenie urlopowe „nie może przekroczyć wysokości odpisu podstawowego” (art. 3 ust. 4), czyli w 2026 roku 2943,23 zł na pełny etat. Przy niepełnym etacie ustala się je proporcjonalnie: na 3/4 etatu najwyżej 2207,42 zł, na pół etatu 1471,62 zł.
- Warunek. Art. 3 ust. 5 stanowi, że świadczenie „wypłaca pracodawca raz w roku każdemu pracownikowi korzystającemu w danym roku kalendarzowym z urlopu wypoczynkowego w wymiarze co najmniej 14 kolejnych dni kalendarzowych”. Nie ma tu kryterium socjalnego – liczy się urlop.
- Termin. Wypłata „następuje nie później niż w ostatnim dniu poprzedzającym rozpoczęcie urlopu wypoczynkowego” (art. 3 ust. 5a).
- Podatek i ZUS. Świadczenie urlopowe jest zwolnione ze składek do kwoty odpisu (art. 3 ust. 6 ustawy i § 2 ust. 1 pkt 21 rozporządzenia składkowego), ale w całości podlega PIT – nie finansuje go fundusz, więc limit 1000 zł go nie dotyczy.
14 kolejnych dni kalendarzowych to w praktyce 10 dni roboczych urlopu z dwoma weekendami – np. od poniedziałku do niedzieli w następnym tygodniu. Jeśli urlop przerwie choroba, dni zwolnienia lekarskiego przestają być dniami urlopu, co może rozbić ciągłość 14 dni. Szczegóły tej sytuacji opisujemy w tekście o L4 na urlopie wypoczynkowym, a o tym, ile dni urlopu masz w roku, w artykule o wymiarze urlopu wypoczynkowego.
Uwaga! Urlop na żądanie to też urlop wypoczynkowy, ale 4 dni w roku nie wystarczą do 14-dniowego ciągu. Planując urlop na żądanie tuż przed dłuższym wyjazdem, pamiętaj, że dla świadczenia urlopowego liczy się jeden nieprzerwany okres co najmniej 14 dni kalendarzowych.
Nauczycielskie świadczenie urlopowe
Nauczyciele mają osobny przepis. Art. 53 ust. 1a Karty Nauczyciela stanowi, że z odpisu na fundusz „wypłacane jest nauczycielowi do końca sierpnia każdego roku świadczenie urlopowe w wysokości odpisu podstawowego (…), ustalonego proporcjonalnie do wymiaru czasu pracy i okresu zatrudnienia nauczyciela w danym roku szkolnym”. Nauczyciel pracujący cały rok szkolny w pełnym wymiarze dostaje więc do 31 sierpnia 2943,23 zł brutto, a przy niepełnym wymiarze albo krótszym zatrudnieniu – proporcjonalnie mniej.
Jak złożyć wniosek o wczasy pod gruszą
Procedurę opisuje regulamin ZFŚS, więc zacznij od niego – pracodawca musi go udostępnić. Zwykle wygląda to tak:
- Wniosek o dopłatę do wypoczynku na formularzu z regulaminu, z datami urlopu.
- Oświadczenie o dochodach na osobę w rodzinie za poprzedni rok – bez niego trafisz do najwyższego progu.
- Zatwierdzenie urlopu w kadrach, jeśli regulamin wymaga określonej liczby dni.
- Wypłata przelewem, zwykle przed urlopem albo w terminie zbiorczym przed wakacjami.
Wczasy pod gruszą nie przepadają z mocy ustawy w konkretnym dniu, ale regulamin zwykle przewiduje jedną dopłatę w roku kalendarzowym i termin na złożenie wniosku. Kto go przegapi, zazwyczaj traci dopłatę za dany rok – fundusz nie ma obowiązku wypłaty „wyrównania”.
Najczęstsze pytania
Czy wczasy pod gruszą należą się każdemu pracownikowi?
Czy wczasy pod gruszą mogą być w jednakowej wysokości dla wszystkich?
Czy trzeba wykorzystać 14 dni urlopu, żeby dostać wczasy pod gruszą?
Czy wczasy pod gruszą przysługują emerytom?
Czy wczasy pod gruszą przysługują na urlopie macierzyńskim lub wychowawczym?
Czy zleceniobiorca może dostać wczasy pod gruszą?
Warto zapamiętać
- Fundusz socjalny jest obowiązkowy od 50 etatów na 1 stycznia, od 20 etatów na wniosek związku, a w budżetówce zawsze.
- Wczasy pod gruszą zależą od sytuacji materialnej – nie mogą być wypłacane wszystkim po równo.
- Odpis podstawowy na 2026 rok to 2943,23 zł na pełny etat – to budżet całego funduszu na osobę, nie kwota wczasów.
- Dopłata z ZFŚS jest wolna od ZUS, a od PIT tylko do 1000 zł rocznie łącznie ze wszystkimi świadczeniami z funduszu.
- Świadczenie urlopowe w firmie bez funduszu wynosi do 2943,23 zł, wymaga 14 kolejnych dni urlopu i jest opodatkowane w całości.
Podsumowanie
Zanim zaplanujesz urlop, sprawdź w kadrach, czy firma ma fundusz socjalny, i poproś o regulamin ZFŚS. Z niego dowiesz się, jakie są progi dochodowe, do kiedy złożyć wniosek i czy dopłata wymaga określonej liczby dni urlopu. Złóż oświadczenie o dochodach – bez niego dostaniesz najniższą dopłatę. W mniejszej firmie zapytaj o świadczenie urlopowe i zaplanuj co najmniej 14 kolejnych dni urlopu, bo krótsze odcinki go nie dają. Przy rozliczeniu pamiętaj, że dopłata z funduszu powyżej 1000 zł w roku jest opodatkowana. Wczasy pod gruszą to dopłata dla tych, którzy potrzebują jej najbardziej – a kto nie złoży wniosku i oświadczenia na czas, zwykle traci ją za cały rok.
Źródła:
- Ustawa z dnia 4 marca 1994 r. o zakładowym funduszu świadczeń socjalnych, art. 2, 3, 4, 5 i 8 (t.j. Dz.U. 2024 poz. 288 z późn. zm.) – eli.gov.pl
- Ustawa z dnia 4 grudnia 2025 r. o zmianie ustawy – Kodeks pracy oraz ustawy o zakładowym funduszu świadczeń socjalnych (Dz.U. 2026 poz. 25) – eli.gov.pl
- Obwieszczenie Prezesa GUS z dnia 19 lutego 2026 r. w sprawie przeciętnego wynagrodzenia miesięcznego w gospodarce narodowej w 2025 r. i w drugim półroczu 2025 r. (M.P. 2026 poz. 232) – eli.gov.pl
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, art. 21 ust. 1 pkt 67 i 78 (t.j. Dz.U. 2026 poz. 592) – eli.gov.pl
- Rozporządzenie Ministra Pracy i Polityki Socjalnej z dnia 18 grudnia 1998 r. w sprawie szczegółowych zasad ustalania podstawy wymiaru składek na ubezpieczenia emerytalne i rentowe, § 2 ust. 1 pkt 19 i 21 (t.j. Dz.U. 2025 poz. 316) – eli.gov.pl
- Ustawa z dnia 26 stycznia 1982 r. – Karta Nauczyciela, art. 53 (t.j. Dz.U. 2026 poz. 515) – eli.gov.pl
Stan prawny: październik 2026 r. Odpis podstawowy i maksymalne świadczenie urlopowe zmienią się w 2027 roku – nowa kwota wyniknie z obwieszczenia GUS o przeciętnym wynagrodzeniu w 2026 roku, ogłaszanego do 20 lutego.