Odprawa pośmiertna ma jedną zasadę, która na pierwszy rzut oka wygląda na błąd w przepisach: im mniej osób zostało po zmarłym pracowniku, tym niższa jest kwota łączna. Żona z dwojgiem dzieci dostaje całą odprawę, a sama wdowa – tylko połowę. Do tego od 2026 roku zmieniły się zasady liczenia stażu, od którego zależy, czy rodzina dostanie jedną pensję zmarłego, czy trzy.
Z tego artykułu dowiesz się:
- kiedy pracodawca musi wypłacić odprawę pośmiertną – także po rozwiązaniu umowy,
- ile wynosi odprawa i jak liczy się wynagrodzenie, od którego zależy jej kwota,
- kto z rodziny ją dostaje i dlaczego jedna uprawniona osoba ma prawo tylko do połowy,
- jak polisa na życie od pracodawcy zmniejsza albo zastępuje odprawę,
- czy od odprawy płaci się podatek i czy trafia ona do spadku.
Kiedy przysługuje odprawa pośmiertna
Podstawą jest art. 93 § 1 Kodeksu pracy: „W razie śmierci pracownika w czasie trwania stosunku pracy lub w czasie pobierania po jego rozwiązaniu zasiłku z tytułu niezdolności do pracy wskutek choroby, rodzinie przysługuje od pracodawcy odprawa pośmiertna”.
Z tego zdania wynikają trzy warunki. Zmarły musiał być pracownikiem – na umowie o pracę, bez względu na wymiar etatu i rodzaj umowy. Odprawa nie przysługuje po osobie zatrudnionej na umowie zlecenia ani prowadzącej działalność gospodarczą. Śmierć musiała nastąpić w czasie trwania stosunku pracy albo w okresie pobierania zasiłku chorobowego po ustaniu zatrudnienia. Obowiązek ma każdy pracodawca – mała firma tak samo jak urząd.
Ważne! Pracujący emeryt jest pracownikiem jak każdy inny. Jeśli zmarł, będąc zatrudnionym, rodzina ma prawo do odprawy pośmiertnej od pracodawcy, niezależnie od renty rodzinnej, którą wypłaca ZUS.
Z dniem śmierci pracownika stosunek pracy wygasa (art. 63¹ § 1). Odprawa nie jest więc wynagrodzeniem za pracę, tylko świadczeniem dla rodziny – co ma znaczenie dla podatku i spadku.
Ile wynosi odprawa pośmiertna
Art. 93 § 2 uzależnia wysokość odprawy od okresu zatrudnienia pracownika u danego pracodawcy:
| Okres zatrudnienia u danego pracodawcy | Odprawa pośmiertna |
|---|---|
| krócej niż 10 lat | jednomiesięczne wynagrodzenie |
| co najmniej 10 lat | trzymiesięczne wynagrodzenie |
| co najmniej 15 lat | sześciomiesięczne wynagrodzenie |
Staż u poprzedniego pracodawcy wlicza się tylko wtedy, gdy nowy pracodawca przejął zakład pracy albo jest następcą prawnym poprzedniego (art. 93 § 3 w związku z art. 36 § 1¹).
„Wynagrodzenie” nie oznacza tu kwoty z umowy. Zgodnie z rozporządzeniem w sprawie sposobu ustalania wynagrodzenia w okresie niewykonywania pracy odprawę pośmiertną oblicza się według zasad obowiązujących przy ustalaniu ekwiwalentu za urlop (§ 2 ust. 1 pkt 8). W praktyce oznacza to, że:
- stałe składniki miesięczne, np. pensję zasadniczą i dodatek stażowy, przyjmuje się w wysokości należnej w miesiącu śmierci,
- zmienne składniki miesięczne, np. premie miesięczne czy wynagrodzenie za nadgodziny, liczy się jako średnią z 3 miesięcy poprzedzających ten miesiąc,
- składniki za okresy dłuższe niż miesiąc, np. premię kwartalną, liczy się jako średnią z 12 miesięcy.
Kalkulator odprawy pośmiertnej
Kwoty brutto – odprawa pośmiertna jest zwolniona z podatku dochodowego.
Staż u danego pracodawcy od 2026 roku – JDG i zlecenie się liczą
Od 2026 roku do okresu zatrudnienia wlicza się także okresy prowadzenia działalności gospodarczej i wykonywania umowy zlecenia. Dla odprawy pośmiertnej kluczowy jest art. 302¹ § 8 Kodeksu pracy, dodany ustawą z 26 września 2025 r.: okresy te wlicza się do okresu zatrudnienia u danego pracodawcy, jeżeli w ich trakcie pracownik „świadczył pracę na rzecz tego pracodawcy”.
Oznacza to, że współpraca na zleceniu albo w ramach własnej firmy dla tego samego pracodawcy, poprzedzająca umowę o pracę, może przesunąć rodzinę z progu jednej pensji na trzy albo z trzech na sześć.
Przykład: Pani Ola przez 3 lata pracowała dla firmy jako zleceniobiorczyni, a potem przez 8 lat na etacie. Zmarła w czerwcu 2026 r. Bez nowych przepisów jej staż u pracodawcy to 8 lat, czyli jedna pensja. Po wliczeniu udokumentowanego zlecenia to 11 lat – rodzina ma prawo do trzymiesięcznego wynagrodzenia.
Nowe zasady obowiązują od 1 stycznia 2026 r. u pracodawców z sektora finansów publicznych, a u pozostałych od 1 maja 2026 r. Okresy potwierdza zaświadczenie ZUS, o które pracownik występuje przez swój profil informacyjny, i ma na ich udokumentowanie 24 miesiące. Rodzina powinna więc sprawdzić, czy zmarły zdążył złożyć takie zaświadczenie u pracodawcy.
Komu przysługuje odprawa pośmiertna i jak się ją dzieli
Art. 93 § 4 wymienia dwie grupy uprawnionych:
- małżonka,
- innych członków rodziny spełniających warunki wymagane do uzyskania renty rodzinnej w myśl przepisów o emeryturach i rentach z FUS.
Małżonek dostaje odprawę bez żadnych dodatkowych warunków – nie musi mieć 50 lat, być niezdolny do pracy ani wychowywać dzieci, czego wymagają przepisy o rencie rodzinnej. Pozostałych członków rodziny ocenia się już według tych przepisów: dzieci do 16 lat, a w trakcie nauki do 25 lat, oraz rodziców, jeśli zmarły przyczyniał się do ich utrzymania. Szczegółowe warunki opisaliśmy w przewodniku o tym, komu przysługuje renta rodzinna, a osobno – zasady dla dziecka i studenta.
Prawa do odprawy nie ma partner z nieformalnego związku ani były małżonek po rozwodzie. Tak samo traktuje się małżonka w orzeczonej przez sąd separacji, bo zgodnie z art. 61⁴ § 1 Kodeksu rodzinnego i opiekuńczego „orzeczenie separacji ma skutki takie jak rozwiązanie małżeństwa przez rozwód”. Separacja faktyczna – życie osobno bez orzeczenia sądu – prawa do odprawy nie odbiera.
Odprawę „dzieli się w częściach równych pomiędzy wszystkich uprawnionych członków rodziny” (art. 93 § 5). Wyjątek z § 6 odwraca jednak logikę podziału: „Jeżeli po zmarłym pracowniku pozostał tylko jeden członek rodziny uprawniony do odprawy pośmiertnej, przysługuje mu odprawa w wysokości połowy odpowiedniej kwoty”.
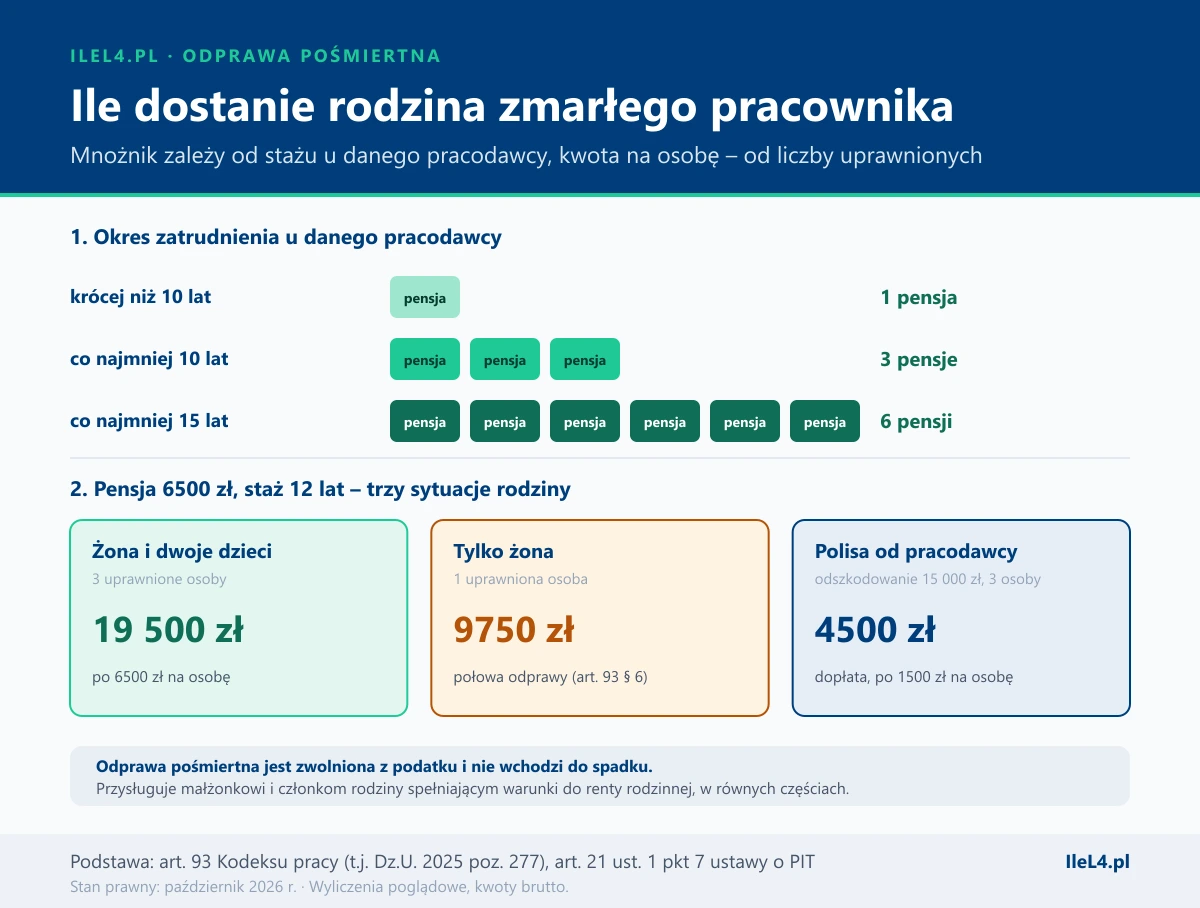
Przykład: Pan Marek zarabiał 6500 zł i pracował w firmie 12 lat, więc odprawa wynosi trzy pensje – 19 500 zł. Jeśli zostawił żonę i dwoje dzieci w wieku szkolnym, każda z trzech osób dostaje 6500 zł. Jeśli pozostała tylko żona, dostaje 9750 zł, czyli połowę.
Uwaga! Dorosłe dziecko, które nie uczy się i nie jest niezdolne do pracy, nie spełnia warunków do renty rodzinnej, więc nie jest uprawnione do odprawy. Wdowa z pełnoletnim, pracującym synem jest wtedy jedyną uprawnioną – i dostaje połowę kwoty.
Polisa na życie od pracodawcy a odprawa pośmiertna
Pracodawca może zastąpić odprawę ubezpieczeniem. Art. 93 § 7 stanowi, że odprawa nie przysługuje, „jeżeli pracodawca ubezpieczył pracownika na życie, a odszkodowanie wypłacone przez instytucję ubezpieczeniową jest nie niższe niż odprawa pośmiertna”. Gdy odszkodowanie jest niższe, pracodawca wypłaca rodzinie różnicę.
Liczy się ubezpieczenie, w którym ubezpieczającym jest pracodawca. Polisa wykupiona prywatnie przez samego pracownika nie zmniejsza odprawy. Porównanie następuje z kwotą należną po zastosowaniu § 2 i § 6, czyli przy jednej uprawnionej osobie – z połową odprawy.
Przykład: W firmie Pana Marka działa ubezpieczenie grupowe opłacane przez pracodawcę, które wypłaciło 15 000 zł. Przy żonie i dwojgu dzieciach odprawa to 19 500 zł, więc pracodawca dopłaca 4500 zł, po 1500 zł na osobę. Gdyby uprawniona była tylko żona, odprawa wynosiłaby 9750 zł – mniej niż odszkodowanie – i pracodawca nie dopłaca nic.
Podatek, spadek i inne należności po zmarłym pracowniku
Odprawa pośmiertna jest zwolniona z podatku dochodowego. Art. 21 ust. 1 pkt 7 ustawy o PIT wymienia wprost „odprawy pośmiertne i zasiłki pogrzebowe”. Rodzina dostaje kwotę brutto bez potrąceń zaliczki.
Odprawa nie wchodzi też do spadku. Nigdy nie przysługiwała zmarłemu – z mocy art. 93 jest od początku prawem członków rodziny. Nie trzeba więc przeprowadzać postępowania spadkowego, a odrzucenie spadku z długami nie odbiera prawa do odprawy.
Inaczej jest z wynagrodzeniem za przepracowany miesiąc czy ekwiwalentem za niewykorzystany urlop. Zgodnie z art. 63¹ § 2 „prawa majątkowe ze stosunku pracy przechodzą po śmierci pracownika, w równych częściach, na małżonka oraz inne osoby spełniające warunki wymagane do uzyskania renty rodzinnej”, a dopiero gdy takich osób brak – wchodzą do spadku.
Niezależnie od pracodawcy osoba, która pokryła koszty pogrzebu, może wystąpić do ZUS o zasiłek pogrzebowy. To dwa odrębne świadczenia z osobnymi wnioskami.
Ważne! Roszczenie o odprawę pośmiertną przedawnia się z upływem 3 lat od dnia, w którym stało się wymagalne (art. 291 § 1 Kodeksu pracy). Kodeks pracy nie przewiduje formularza wniosku – wystarczy pismo do pracodawcy z aktem zgonu i dokumentami potwierdzającymi pokrewieństwo.
Najczęstsze pytania
Kiedy pracodawca nie musi wypłacać odprawy pośmiertnej?
Gdy zmarły nie był pracownikiem (np. pracował na umowie zlecenia), gdy zmarł po rozwiązaniu umowy i nie pobierał wtedy zasiłku chorobowego, gdy nie pozostawił małżonka ani innych członków rodziny uprawnionych do renty rodzinnej oraz gdy odszkodowanie z ubezpieczenia na życie opłaconego przez pracodawcę jest nie niższe niż należna odprawa.
Jakie dokumenty są potrzebne do otrzymania odprawy pośmiertnej?
Przepisy nie określają zamkniętej listy. Pracodawca potrzebuje odpisu aktu zgonu oraz dokumentów potwierdzających uprawnienie – aktu małżeństwa, aktów urodzenia dzieci, a przy dzieciach powyżej 16 lat zaświadczenia o nauce. Zwykle prosi też o oświadczenie, czy są inni uprawnieni członkowie rodziny.
Ile czasu ma pracodawca na wypłatę odprawy pośmiertnej?
Kodeks pracy nie określa konkretnego terminu. Pracodawca wypłaca odprawę po ustaleniu kręgu uprawnionych osób, więc warto złożyć pismo z dokumentami możliwie szybko. Rodzina ma 3 lata na dochodzenie roszczenia – potem się ono przedawnia.
Czy od odprawy pośmiertnej płaci się podatek?
Nie. Odprawy pośmiertne są zwolnione z podatku dochodowego na podstawie art. 21 ust. 1 pkt 7 ustawy o PIT, tak samo jak zasiłki pogrzebowe. Rodzina otrzymuje całą kwotę bez potrącenia zaliczki na podatek.
Czy były małżonek albo partner dostanie odprawę pośmiertną?
Nie. Odprawa przysługuje małżonkowi, a rozwód i orzeczona separacja mają ten sam skutek – małżonkiem w rozumieniu przepisów już się nie jest. Partner z nieformalnego związku nie jest wymieniony w art. 93. Dzieci z takiego związku są jednak uprawnione na zasadach renty rodzinnej.
Czy grupowe ubezpieczenie na życie w firmie zwalnia z odprawy?
Tak, jeżeli to pracodawca ubezpieczył pracownika, a odszkodowanie jest nie niższe niż należna odprawa. Jeśli jest niższe, pracodawca dopłaca różnicę. Przepis mówi o sytuacji, w której to pracodawca ubezpieczył pracownika – polisa zawarta samodzielnie przez pracownika tego warunku nie spełnia.
Co jeśli zmarły pracownik nie pozostawił uprawnionej rodziny?
Odprawa pośmiertna wtedy nie przysługuje nikomu – nie wchodzi do spadku i nie przechodzi na dalszych krewnych. Do spadku trafiają natomiast należności samego pracownika, takie jak niewypłacone wynagrodzenie czy ekwiwalent za urlop, jeśli nie ma osób wymienionych w art. 63¹ § 2.
Warto zapamiętać
- Odprawa pośmiertna to 1, 3 albo 6 pensji – zależnie od tego, czy zatrudnienie u danego pracodawcy trwało krócej niż 10 lat, co najmniej 10 lat czy co najmniej 15 lat.
- Małżonek dostaje ją bez dodatkowych warunków, a pozostali członkowie rodziny – jeśli spełniają warunki do renty rodzinnej.
- Jedna uprawniona osoba ma prawo do połowy odprawy, dwie i więcej dzielą całą kwotę po równo.
- Od 2026 roku do stażu u pracodawcy wlicza się zlecenie i działalność wykonywane na jego rzecz – po udokumentowaniu zaświadczeniem ZUS.
- Odprawa jest zwolniona z PIT i nie wchodzi do spadku, a roszczenie przedawnia się po 3 latach.
Podsumowanie
Rodzina zmarłego pracownika powinna zacząć od dwóch ustaleń: jak długo trwało zatrudnienie u tego pracodawcy – z uwzględnieniem wcześniejszego zlecenia czy działalności na jego rzecz – oraz kto spełnia warunki do odprawy. Od pierwszego zależy mnożnik, od drugiego to, czy kwota zostanie podzielona, czy obcięta o połowę. Warto też zapytać pracodawcę o polisę grupową, bo może ona zastąpić odprawę albo zmniejszyć ją o wypłacone odszkodowanie.
Odprawa pośmiertna jest prawem rodziny, a nie spadkiem – przysługuje także wtedy, gdy spadkobiercy odrzucą długi zmarłego.
Źródła:
- Ustawa z dnia 26 czerwca 1974 r. – Kodeks pracy (t.j. Dz.U. z 2025 r. poz. 277 z późn. zm.), art. 36 § 1¹, art. 63¹, art. 93, art. 291 § 1
- Ustawa z dnia 26 września 2025 r. o zmianie ustawy – Kodeks pracy oraz niektórych innych ustaw (Dz.U. 2025 poz. 1423) – art. 302¹ Kodeksu pracy, wliczanie działalności i zlecenia do okresu zatrudnienia
- Rozporządzenie Ministra Pracy i Polityki Socjalnej z dnia 29 maja 1996 r. w sprawie sposobu ustalania wynagrodzenia w okresie niewykonywania pracy oraz wynagrodzenia stanowiącego podstawę obliczania odszkodowań, odpraw, dodatków wyrównawczych do wynagrodzenia oraz innych należności przewidzianych w Kodeksie pracy (t.j. Dz.U. z 2017 r. poz. 927), § 2 ust. 1 pkt 8
- Rozporządzenie Ministra Pracy i Polityki Socjalnej z dnia 8 stycznia 1997 r. w sprawie szczegółowych zasad udzielania urlopu wypoczynkowego, ustalania i wypłacania wynagrodzenia za czas urlopu oraz ekwiwalentu pieniężnego za urlop (Dz.U. 1997 nr 2 poz. 14 z późn. zm.), § 14–17
- Ustawa z dnia 25 lutego 1964 r. – Kodeks rodzinny i opiekuńczy (t.j. Dz.U. z 2026 r. poz. 236), art. 61⁴ § 1
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych (t.j. Dz.U. z 2026 r. poz. 592), art. 21 ust. 1 pkt 7
Stan prawny: październik 2026 r. Wysokość odprawy zależy od aktualnego wynagrodzenia zmarłego, a wliczanie okresów zlecenia i działalności wymaga zaświadczenia ZUS – pracownicy zatrudnieni w dniu wejścia w życie nowelizacji mają na jego złożenie 24 miesiące.