Renta rodzinna ma jedną cechę, która zaskakuje niemal każdą rodzinę przy pierwszej wizycie w ZUS: dołączenie kolejnej osoby do świadczenia nie powiększa go, tylko dzieli. Jedna osoba dostaje 85% świadczenia zmarłego, dwie razem 90% – czyli po 45% na głowę. Drugi zaskakujący element to kalendarz. Wniosek złożony miesiąc za późno nie zmniejsza renty o kilka złotych, tylko odbiera wypłatę za cały okres od dnia śmierci.
Z tego artykułu dowiesz się:
- kiedy renta rodzinna w ogóle powstaje – i dlaczego zmarły nie musiał pobierać emerytury ani renty,
- kto z rodziny jest uprawniony – dzieci, wnuki, wdowa i wdowiec, rozwiedziony małżonek oraz rodzice,
- ile wynosi renta rodzinna – stawki 85%, 90% i 95% oraz kwota najniższa od 1 marca 2026 r.,
- jak działa podział na równe części i co się dzieje, gdy jedna z uprawnionych osób zarabia,
- który termin złożenia wniosku decyduje o wypłacie za miesiące wstecz.
Komu przysługuje renta rodzinna – najpierw warunek po stronie zmarłego
Zanim ZUS zacznie badać sytuację rodziny, sprawdza osobę zmarłą. Zgodnie z art. 65 ust. 1 ustawy o emeryturach i rentach z FUS „renta rodzinna przysługuje uprawnionym członkom rodziny osoby, która w chwili śmierci miała ustalone prawo do emerytury lub renty z tytułu niezdolności do pracy lub spełniała warunki wymagane do uzyskania jednego z tych świadczeń”.
Ostatni fragment jest najważniejszy i najczęściej pomijany w poradnikach. Zmarły nie musiał niczego pobierać ani nawet o nic wnioskować. Wystarczy, że w dniu śmierci spełniał warunki do emerytury albo do renty z tytułu niezdolności do pracy. Renta rodzinna może przysługiwać także rodzinie osoby w wieku 45 lat, która nigdy nie była na żadnym świadczeniu – jeżeli tylko zmarły miał wymagany staż ubezpieczeniowy.
Ustawa dokłada do tego domniemanie, które bardzo ułatwia sprawę. Art. 65 ust. 2 stanowi, że „przy ocenie prawa do renty przyjmuje się, że osoba zmarła była całkowicie niezdolna do pracy”. Nie trzeba więc dowodzić, że zmarły był chory ani zamawiać zaświadczeń o jego stanie zdrowia – niezdolność jest przyjmowana z mocy prawa.
Ważne! Renta rodzinna przysługuje także po osobie, która w chwili śmierci pobierała zasiłek przedemerytalny, świadczenie przedemerytalne albo nauczycielskie świadczenie kompensacyjne (art. 66). Przyjmuje się wtedy, że zmarły spełniał warunki do renty z tytułu całkowitej niezdolności do pracy.
Kto z rodziny jest uprawniony do renty rodzinnej
Krąg uprawnionych jest zamknięty. Art. 67 ust. 1 wymienia cztery grupy:
- dzieci własne, dzieci drugiego małżonka oraz dzieci przysposobione,
- wnuki, rodzeństwo i inne dzieci przyjęte na wychowanie i utrzymanie przed osiągnięciem pełnoletności – z wyłączeniem dzieci przyjętych w ramach rodziny zastępczej lub rodzinnego domu dziecka,
- małżonek (wdowa i wdowiec),
- rodzice – przy czym za rodziców uważa się również ojczyma, macochę oraz osoby przysposabiające.
Każda z tych grup ma własne warunki, opisane w art. 68–71. Sam stopień pokrewieństwa nigdy nie wystarcza.
Wnuki i rodzeństwo mają dodatkowe wymagania (art. 69): musiały zostać przyjęte na wychowanie i utrzymanie co najmniej na rok przed śmiercią ubezpieczonego, chyba że śmierć była następstwem wypadku, i nie mogą mieć prawa do renty po własnych zmarłych rodzicach. Gdy rodzice żyją, liczy się to, czy nie mogą zapewnić utrzymania albo czy zmarły był sądownie ustanowionym opiekunem.
Uwaga! Partner z nieformalnego związku nie jest uprawniony do renty rodzinnej, nawet po wielu latach wspólnego życia i prowadzenia wspólnego gospodarstwa. Ustawa mówi wyłącznie o małżonku. Dzieci z takiego związku mają natomiast pełne prawo do świadczenia po rodzicu.
Renta rodzinna dla dziecka – 16 lat, 25 lat i ostatni rok studiów
Dzieci są najliczniejszą grupą uprawnionych i mają najprostsze warunki. Zgodnie z art. 68 ust. 1 prawo do renty rodzinnej trwa:
- do ukończenia 16 lat – bezwarunkowo, bez względu na to, czy dziecko się uczy,
- do ukończenia nauki w szkole, jeżeli dziecko przekroczyło 16 lat, nie dłużej jednak niż do osiągnięcia 25 lat życia,
- bez względu na wiek, jeżeli dziecko stało się całkowicie niezdolne do pracy oraz do samodzielnej egzystencji lub całkowicie niezdolne do pracy w okresie, o którym mowa wyżej.
Do tego dochodzi przepis, który ratuje studentów ostatniego rocznika. Art. 68 ust. 2: „Jeżeli dziecko osiągnęło 25 lat życia, będąc na ostatnim roku studiów w szkole wyższej, prawo do renty rodzinnej przedłuża się do zakończenia tego roku studiów”. Dwudzieste piąte urodziny w listopadzie na ostatnim roku nie odcinają więc świadczenia w środku roku akademickiego.
Przykład: Julia skończyła 25 lat 3 grudnia, będąc na ostatnim roku studiów magisterskich. Renta rodzinna nie kończy się w grudniu, tylko z zakończeniem tego roku studiów – czyli po obronie planowanej na wrzesień. Gdyby te same urodziny wypadły na przedostatnim roku, świadczenie ustałoby w grudniu.
Renta rodzinna dla wdowy i wdowca – trzy drogi do świadczenia
Tu warunki są najbardziej rozbudowane, bo samo małżeństwo nie wystarcza. Art. 70 ust. 1 daje wdowie prawo do renty rodzinnej, jeżeli w chwili śmierci męża osiągnęła wiek 50 lat lub była niezdolna do pracy, albo jeżeli wychowuje co najmniej jedno z dzieci, wnuków lub rodzeństwa uprawnione do renty rodzinnej po zmarłym mężu, które nie osiągnęło 16 lat, a jeżeli kształci się w szkole – 18 lat życia. Ta sama zasada obejmuje sprawowanie pieczy nad dzieckiem całkowicie niezdolnym do pracy oraz do samodzielnej egzystencji.
Druga droga to przepis ratunkowy z art. 70 ust. 2: prawo nabywa również wdowa, która osiągnęła wiek 50 lat lub stała się niezdolna do pracy po śmierci męża, nie później jednak niż w ciągu 5 lat od jego śmierci albo od zaprzestania wychowywania wymienionych osób. Owdowienie w wieku 46 lat nie zamyka więc sprawy na zawsze – po ukończeniu 50 lat można złożyć wniosek. Wszystkie warunki zebraliśmy w tekście o rencie rodzinnej dla wdowy.
Trzecia droga jest czasowa. Wdowa, która nie spełnia powyższych warunków i nie ma niezbędnych źródeł utrzymania, ma prawo do okresowej renty rodzinnej przez rok od śmierci męża, a w okresie uczestniczenia w zorganizowanym szkoleniu mającym na celu „uzyskanie kwalifikacji do wykonywania pracy zarobkowej” – nie dłużej niż przez 2 lata od śmierci (art. 70 ust. 4). Wszystkie te przepisy stosuje się odpowiednio do wdowca (art. 70 ust. 5), więc wdowa lub wdowiec przechodzi dokładnie tę samą ścieżkę.
Małżonka rozwiedziona lub wdowa, która nie pozostawała z mężem we wspólności małżeńskiej, ma prawo do renty rodzinnej, jeżeli oprócz powyższych warunków miała w dniu śmierci męża prawo do alimentów z jego strony. Tutaj kryje się niuans, który powtarza za ustawą większość poradników, choć od lat nie obowiązuje w pełnym brzmieniu.
Ważne! Literalnie art. 70 ust. 3 wymaga alimentów ustalonych wyrokiem lub ugodą sądową. Trybunał Konstytucyjny wyrokiem z 13 maja 2014 r. (sygn. akt SK 61/13) uznał ten przepis za niekonstytucyjny w zakresie, w jakim uzależnia uprawnienie rozwiedzionej małżonki od alimentów ustalonych wyłącznie wyrokiem lub ugodą sądową. Przepis utracił moc w tym zakresie 26 maja 2014 r. Alimenty faktycznie płacone na podstawie porozumienia między byłymi małżonkami też mogą więc otwierać prawo do renty rodzinnej.
Jeżeli wdowa ma własną emeryturę lub rentę, nie musi już wybierać jednego świadczenia – od 1 lipca 2025 r. działa mechanizm łączenia opisany w artykule o rencie wdowiej. Renta rodzinna jest w nim warunkiem wstępnym, a nie alternatywą.
Renta rodzinna dla rodziców zmarłego
Najrzadziej wykorzystywana ścieżka. Zgodnie z art. 71 rodzice mają prawo do renty rodzinnej, jeżeli spełnią łącznie dwa warunki: zmarły bezpośrednio przed śmiercią przyczyniał się do ich utrzymania oraz spełniają odpowiednio warunki określone dla wdowy i wdowca, czyli wiek 50 lat albo niezdolność do pracy.
W praktyce dotyczy to najczęściej rodziców dorosłego dziecka, które ich wspierało finansowo – i którzy sami są już w wieku bliskim emerytalnemu. Dowodem bywają przelewy, wspólne rachunki albo zeznania świadków.
Ile wynosi renta rodzinna – 85%, 90% i 95%
Zgodnie z art. 73 ust. 1 renta rodzinna wynosi:
| Liczba osób uprawnionych | Renta rodzinna |
|---|---|
| jedna osoba | 85% świadczenia, które przysługiwałoby zmarłemu |
| dwie osoby | 90% świadczenia, które przysługiwałoby zmarłemu |
| trzy osoby lub więcej | 95% świadczenia, które przysługiwałoby zmarłemu |
Podstawą jest kwota emerytury albo renty z tytułu całkowitej niezdolności do pracy, jaka przysługiwałaby zmarłemu (art. 73 ust. 2). Nie ma znaczenia, czy zmarły pobierał rentę częściową – do wyliczenia bierze się wariant całkowity.
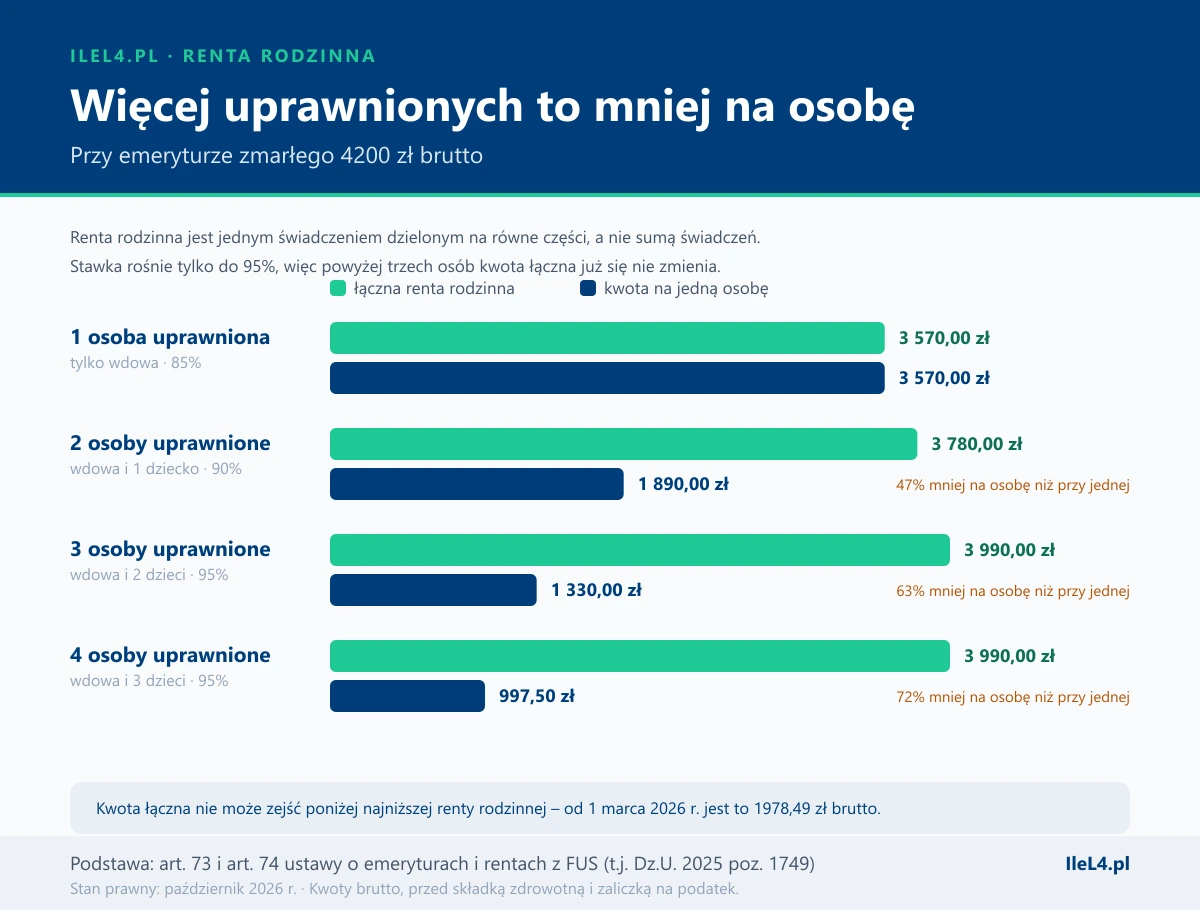
Procent dotyczy całego świadczenia rodzinnego, a nie kwoty na osobę. To sedno nieporozumienia, przez które wiele rodzin liczy na więcej, niż dostanie.
Kalkulator renty rodzinnej
Policz rentę rodzinną i kwotę na osobę
Jedna łączna renta rodzinna i podział na równe części
Art. 74 ust. 1 formułuje zasadę, od której zaczynają się wszystkie nieporozumienia: „Wszystkim uprawnionym członkom rodziny przysługuje jedna łączna renta rodzinna”. Ustęp 2 dodaje, że „renta rodzinna podlega podziałowi na równe części między uprawnionych”.
Oznacza to, że świadczenie nie mnoży się przez liczbę dzieci. Zobaczmy to na liczbach przy emeryturze zmarłego 4200 zł brutto:
| Uprawnieni | Stawka | Łączna renta | Na osobę |
|---|---|---|---|
| tylko wdowa | 85% | 3570,00 zł | 3570,00 zł |
| wdowa + 1 dziecko | 90% | 3780,00 zł | 1890,00 zł |
| wdowa + 2 dzieci | 95% | 3990,00 zł | 1330,00 zł |
| wdowa + 3 dzieci | 95% | 3990,00 zł | 997,50 zł |
Powyżej trzech osób kwota łączna już nie rośnie – stawka 95% jest maksymalna, więc każda kolejna osoba tylko zmniejsza część przypadającą na pozostałych.
Uwaga! Gdy liczba uprawnionych się zmienia – na przykład najstarsze dziecko kończy naukę i traci prawo do renty rodzinnej – ZUS dokonuje nowego podziału od miesiąca ujawnienia tych okoliczności (art. 74 ust. 3). Zmianę trzeba zgłosić. Pobieranie części renty przez osobę, która utraciła do niej prawo, kończy się żądaniem zwrotu.
Najniższa renta rodzinna w 2026 roku
Renta rodzinna nie może być dowolnie niska. Art. 85 ust. 2 zrównuje jej kwotę najniższą z kwotą najniższej emerytury, a art. 85 ust. 4 nakazuje podwyższać z urzędu świadczenia ustalone poniżej tego progu.
Od 1 marca 2026 r. najniższa renta rodzinna wynosi 1978,49 zł brutto. Kwota podlega corocznej waloryzacji od 1 marca, razem z emeryturami i rentami.
Gwarancja dotyczy całej renty rodzinnej, a nie części przypadającej na jedną osobę. Jeżeli renta w kwocie 1978,49 zł dzieli się między troje dzieci, każde otrzymuje 659,50 zł – i nie ma podstawy, by którąkolwiek z tych części podnosić osobno.
Przykład: Po zmarłym, którego emerytura wyniosłaby 2100 zł, prawo do renty ma jedno dziecko. 85% z 2100 zł to 1785 zł – mniej niż kwota najniższa. ZUS z urzędu podwyższa świadczenie do 1978,49 zł brutto. Ta sama sytuacja przy dwójce dzieci daje 90%, czyli 1890 zł, również podwyższane do 1978,49 zł – po 989,25 zł na dziecko.
Renta rodzinna a praca – progi 70% i 130%
Pobieranie renty rodzinnej nie zabrania pracy, ale wiąże ją z dwoma progami przychodu, zmienianymi co kwartał komunikatem Prezesa ZUS. Od 1 września 2026 r. próg 70% przeciętnego wynagrodzenia wynosi 6463,20 zł, a próg 130% – 12 003,10 zł.
- przychód do 6463,20 zł – renta wypłacana w pełnej wysokości,
- przychód od 6463,20 zł do 12 003,10 zł – świadczenie zmniejsza się o kwotę przekroczenia, ale nie więcej niż o kwotę maksymalnego zmniejszenia, która dla renty rodzinnej dla jednej osoby wynosi 841,05 zł,
- przychód powyżej 12 003,10 zł – prawo do renty ulega zawieszeniu.
Przy rencie dzielonej między kilka osób obowiązuje zasada, która chroni pozostałych uprawnionych. Art. 105 ust. 3 stanowi, że przekroczenie progu 130% przez jedną osobę powoduje zawieszenie prawa do jej części renty, a „wysokości części renty przysługujących pozostałym członkom rodziny nie ulegają zmianie”. Zawieszona część nie jest więc dzielona między rodzeństwo – po prostu nie jest wypłacana. Szczegółowy mechanizm obu progów opisaliśmy przy dorabianiu do renty.
Wskazówka: Do przychodu wliczają się także zasiłki – chorobowy, macierzyński i opiekuńczy oraz wynagrodzenie za czas niezdolności do pracy (art. 104 ust. 6). Miesiąc z długim L4 potrafi więc wyglądać w rozliczeniu inaczej, niż wynika z samej umowy o pracę.
Wniosek o rentę rodzinną – termin, który decyduje o pieniądzach
Ustalenie prawa do renty rodzinnej zaczyna się od wniosku (art. 116 ust. 1). Składa się go w dowolnej placówce ZUS, przez Platformę Usług Elektronicznych, pocztą albo za pośrednictwem płatnika składek. Do wniosku dołącza się akt zgonu, dokument potwierdzający pokrewieństwo lub małżeństwo, a przy dzieciach powyżej 16 lat – zaświadczenie o nauce.
Najważniejszy jest jednak termin, bo wpływa wprost na kwotę pierwszej wypłaty. Zasada ogólna z art. 129 ust. 1 mówi, że świadczenia wypłaca się od dnia powstania prawa, nie wcześniej niż od miesiąca, w którym zgłoszono wniosek. Ustęp 2 wprowadza wyjątek: „W razie zgłoszenia wniosku o rentę rodzinną w miesiącu przypadającym bezpośrednio po miesiącu, w którym nastąpiła śmierć ubezpieczonego, emeryta lub rencisty, rentę rodzinną wypłaca się od dnia śmierci”.
Uwaga! To jest najdroższy termin w całej sprawie. Śmierć 8 marca i wniosek złożony do 30 kwietnia oznaczają wypłatę liczoną od 8 marca. Ten sam wniosek złożony 5 maja daje wypłatę dopiero od 1 maja – prawie dwa miesiące świadczenia przepadają bezpowrotnie i nie da się tego odzyskać odwołaniem.
Odrębnie, niezależnie od renty rodzinnej, rodzinie przysługuje zasiłek pogrzebowy – to dwa różne świadczenia z osobnymi wnioskami.
Najczęstsze pytania
Czy renta rodzinna przysługuje po osobie, która nie była na emeryturze ani rencie?
Tak, jeżeli w chwili śmierci spełniała warunki wymagane do uzyskania emerytury albo renty z tytułu niezdolności do pracy (art. 65 ust. 1). Nie musiała o nic wnioskować ani niczego pobierać. Przy ocenie prawa przyjmuje się dodatkowo, że osoba zmarła była całkowicie niezdolna do pracy, więc rodzina nie dowodzi jej stanu zdrowia.
Czy renta rodzinna rośnie, gdy dołącza kolejne dziecko?
Rośnie tylko do granicy 95%. Jedna osoba dostaje 85% świadczenia zmarłego, dwie 90%, trzy lub więcej 95%. Ponieważ jest to jedna łączna renta dzielona na równe części, każda kolejna osoba obniża kwotę przypadającą na pozostałych. Przy czwartej i piątej osobie kwota łączna już się nie zmienia.
Do kiedy dziecko pobiera rentę rodzinną?
Do ukończenia 16 lat bezwarunkowo, a potem przez czas nauki w szkole – nie dłużej niż do ukończenia 25 lat. Jeżeli 25. urodziny wypadają na ostatnim roku studiów wyższych, prawo przedłuża się do zakończenia tego roku studiów. Bez ograniczenia wiekowego rentę pobiera dziecko całkowicie niezdolne do pracy oraz do samodzielnej egzystencji, jeżeli niezdolność powstała w tych okresach.
Czy wdowa poniżej 50. roku życia dostanie rentę rodzinną?
Tak, jeżeli jest niezdolna do pracy albo wychowuje dziecko uprawnione do renty po zmarłym mężu, które nie ukończyło 16 lat (18 lat, gdy się uczy). Poza tym prawo nabywa również wdowa, która ukończy 50 lat lub stanie się niezdolna do pracy w ciągu 5 lat od śmierci męża albo od zaprzestania wychowywania dziecka. W pozostałych przypadkach zostaje renta okresowa – rok od śmierci lub do 2 lat w trakcie szkolenia zawodowego.
Czy rozwiedziona żona może dostać rentę rodzinną po byłym mężu?
Może, jeżeli spełnia warunki przewidziane dla wdowy i miała w dniu śmierci prawo do alimentów z jego strony. Sam przepis wymienia wyrok lub ugodę sądową, ale Trybunał Konstytucyjny w wyroku z 13 maja 2014 r. (SK 61/13) uznał ograniczenie do tych dwóch form za niekonstytucyjne i utraciło ono moc 26 maja 2014 r. Alimenty płacone na podstawie porozumienia byłych małżonków również mogą zostać uwzględnione.
Czy można pobierać rentę rodzinną i pracować?
Tak, ale przychód z działalności objętej ubezpieczeniem społecznym wpływa na wypłatę. Od 1 września 2026 r. do 6463,20 zł miesięcznie renta jest wypłacana w pełnej wysokości, między 6463,20 zł a 12 003,10 zł zmniejsza się o kwotę przekroczenia (maksymalnie o 841,05 zł przy rencie dla jednej osoby), a powyżej 12 003,10 zł zostaje zawieszona. Progi zmieniają się co kwartał.
Czy renta rodzinna i własna emerytura mogą być pobierane jednocześnie?
W pełnej wysokości nie, ale od 1 lipca 2025 r. działa renta wdowia, czyli mechanizm zbiegu: 100% jednego świadczenia i 15% drugiego, z limitem trzykrotności najniższej emerytury. Warunkiem jest wcześniejsze ustalenie prawa do renty rodzinnej – bez niej nie ma czego łączyć.
Kiedy złożyć wniosek, żeby nie stracić pieniędzy?
Najpóźniej w miesiącu następującym bezpośrednio po miesiącu śmierci. Wtedy rentę wypłaca się od dnia śmierci. Wniosek złożony później uruchamia wypłatę dopiero od miesiąca zgłoszenia, a okres wcześniejszy przepada – tego nie naprawia się odwołaniem od decyzji.
Warto zapamiętać
- Zmarły nie musiał pobierać emerytury ani renty – wystarczy, że w dniu śmierci spełniał warunki do jednego z tych świadczeń, a jego całkowitą niezdolność do pracy przyjmuje się z mocy prawa (art. 65).
- Stawki to 85%, 90% i 95% świadczenia zmarłego, ale jest to jedna łączna renta dzielona na równe części – dwie osoby dostają po 45%, nie po 90%.
- Najniższa renta rodzinna od 1 marca 2026 r. wynosi 1978,49 zł brutto i gwarancja ta dotyczy całej renty, a nie części przypadającej na osobę.
- Dziecko pobiera rentę do 16 lat, a w trakcie nauki do 25 lat – z przedłużeniem do końca ostatniego roku studiów, jeżeli 25. urodziny wypadają w jego trakcie.
- Wniosek złożony w miesiącu po miesiącu śmierci daje wypłatę od dnia śmierci (art. 129 ust. 2); każdy późniejszy oznacza bezpowrotną utratę świadczenia za miesiące wstecz.
Podsumowanie
Jeżeli w rodzinie zmarła osoba ubezpieczona, pierwszy ruch to nie liczenie kwot, tylko kalendarz – wniosek o rentę rodzinną trzeba złożyć jeszcze w miesiącu następującym po miesiącu śmierci, bo tylko wtedy ZUS wypłaci świadczenie od dnia śmierci. Drugi ruch to policzenie, ile osób realnie się zgłosi, bo od tego zależy nie tylko stawka procentowa, ale przede wszystkim kwota na osobę. Trzeci to sprawdzenie własnej sytuacji: wiek, niezdolność do pracy, wychowywanie dziecka albo alimenty od byłego męża potrafią otworzyć prawo tam, gdzie na pierwszy rzut oka go nie ma.
Renta rodzinna nie przepada z powodu braku dokumentów – przepada z powodu miesiąca zwłoki.
Źródła:
- Ustawa z dnia 17 grudnia 1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (t.j. Dz.U. z 2025 r. poz. 1749 z późn. zm.), art. 65–74 (prawo do renty rodzinnej i jej wysokość), art. 85 (kwoty najniższe), art. 104–105 (zawieszanie i zmniejszanie świadczeń), art. 116 i 129 (wniosek i termin wypłaty)
- Wyrok Trybunału Konstytucyjnego z dnia 13 maja 2014 r., sygn. akt SK 61/13 (Dz.U. 2014 poz. 683) – utrata mocy art. 70 ust. 3 w zakresie alimentów ustalonych wyłącznie wyrokiem lub ugodą sądową
- Komunikat Prezesa Zakładu Ubezpieczeń Społecznych z dnia 18 sierpnia 2026 r. w sprawie kwot przychodu odpowiadających 70% i 130% przeciętnego miesięcznego wynagrodzenia (M.P. 2026 poz. 839)
- Oficjalny serwis Zakładu Ubezpieczeń Społecznych – renta rodzinna
Stan prawny: październik 2026 r. Kwota najniższej renty rodzinnej podlega waloryzacji od 1 marca każdego roku, a progi 70% i 130% przeciętnego wynagrodzenia zmieniają się co kwartał wraz z komunikatem Prezesa ZUS – obie wartości trzeba zweryfikować przed powołaniem się na nie. Stan przepisów sprawdzony w bazie Dziennika Ustaw: ostatnia nowelizacja ustawy o emeryturach i rentach z FUS (Dz.U. 2026 poz. 425) weszła w życie 14 kwietnia 2026 r. i dotyczyła art. 50e, nie przepisów o rencie rodzinnej.