Przy rencie rodzinnej pytanie „ile można dorobić” ma dwie odpowiedzi, a najczęściej podawana jest tylko pierwsza. Progi 70% i 130% przeciętnego wynagrodzenia są te same co przy innych rentach, ale mechanizm działa inaczej, gdy świadczenie dzieli rodzina: organ rentowy zmniejsza wtedy tylko część osoby, która zarabia, i to według osobnego, niższego limitu. Do tego dochodzą dwie grupy, które pracują bez żadnych ograniczeń – i nie są to te, o których mówi się najczęściej.
Z tego artykułu dowiesz się:
- kogo limity dorabiania w ogóle nie dotyczą – w tym wdowy z własną emeryturą,
- jakie progi przychodu obowiązują od 1 września 2026 r. i o ile ZUS może zmniejszyć rentę,
- co się dzieje, gdy renta przysługuje kilku osobom, a zarabia tylko jedna z nich,
- dlaczego zlecenie studenta do 26 lat zwykle nie ma wpływu na rentę rodzinną,
- jak zgłosić przychód i kiedy ZUS rozlicza go rocznie, a kiedy miesięcznie.
Czy na rencie rodzinnej można pracować i kogo limity nie dotyczą
Można. Renta rodzinna przysługuje z powodu śmierci członka rodziny, a nie z powodu braku dochodów, więc podjęcie pracy nie odbiera do niej prawa. Emeryci i renciści, którzy podejmują dodatkową pracę, podlegają jednak limitom przychodu – po ich przekroczeniu świadczenie można zmniejszyć lub zawiesić. Art. 104 ust. 1 ustawy o emeryturach i rentach z FUS wiąże jednak zmniejszenie lub zawieszenie świadczenia z osiąganiem przychodu „z tytułu działalności podlegającej obowiązkowi ubezpieczenia społecznego” – czyli z zatrudnienia, służby, innej pracy zarobkowej albo prowadzenia pozarolniczej działalności.
Z tego samego zdania wynika, kogo limity nie obejmują. Zlecenie, które nie rodzi obowiązku ubezpieczenia, nie jest „działalnością podlegającą obowiązkowi ubezpieczenia”. Nie liczą się też honoraria z działalności twórczej i artystycznej (art. 104 ust. 5). Ogólne zasady – co wlicza się do przychodu i jak działają zasiłki – opisaliśmy szczegółowo przy dorabianiu do renty socjalnej; dla renty rodzinnej są identyczne.
Dwie grupy świadczeniobiorców dorabiają bez żadnych ograniczeń. ZUS wymienia wprost osoby otrzymujące rentę rodzinną po inwalidach wojskowych i wojennych, których niezdolność do pracy pozostawała w związku ze służbą wojskową, oraz „świadczeniobiorców, których renta rodzinna jest korzystniejsza kwotowo od ustalonej emerytury z tytułu ukończenia powszechnego wieku emerytalnego”. Tę drugą grupę omawiamy niżej, bo dotyczy tysięcy wdów.
Limity dorabiania do renty rodzinnej od 1 września 2026 r.
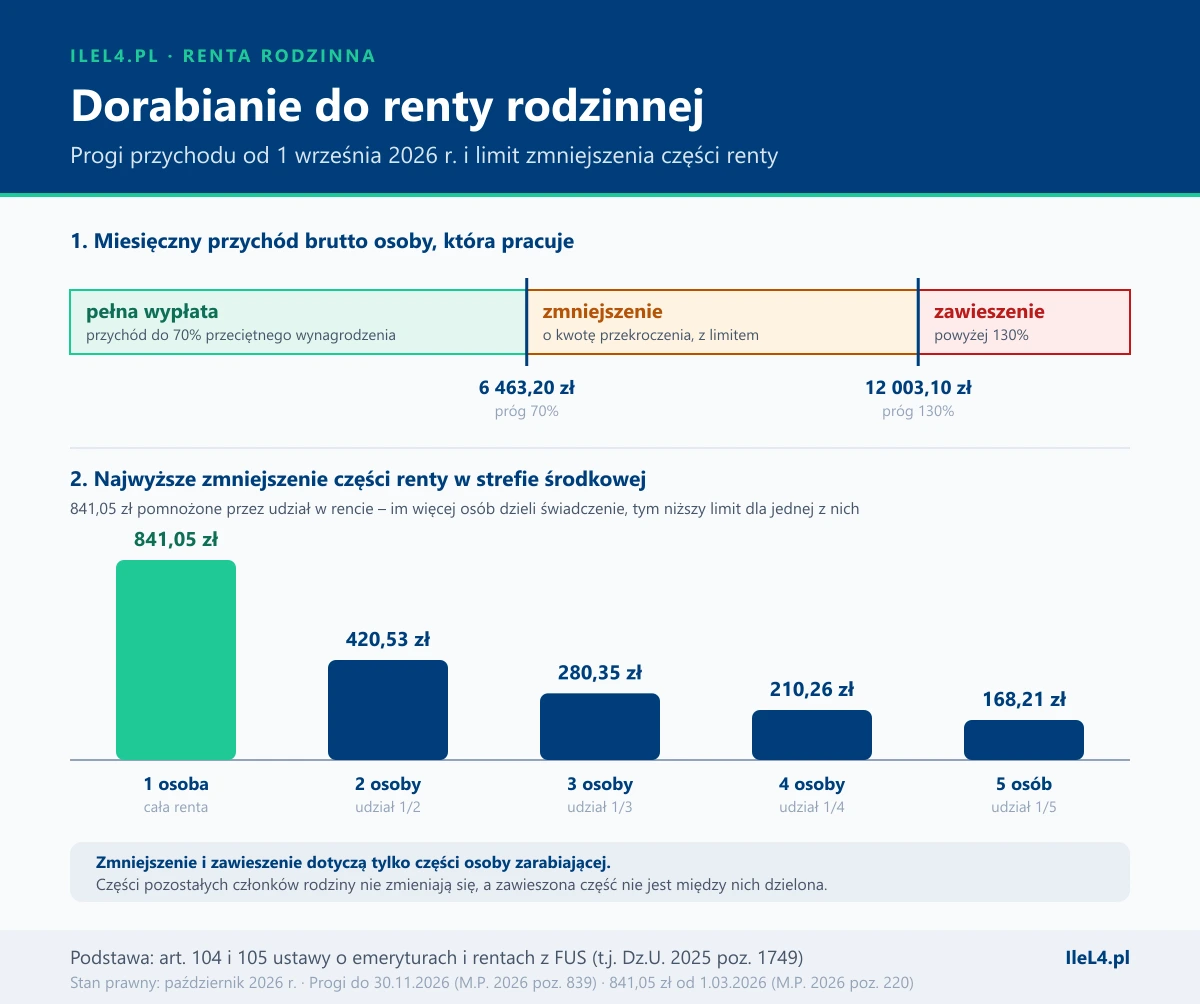
Progi – 70 proc. i 130 proc. – liczy się od przeciętnego miesięcznego wynagrodzenia za ostatni ogłoszony kwartał, więc limit dorabiania zmienia się co trzy miesiące. Kwota maksymalnego zmniejszenia jest z kolei waloryzowana raz w roku, od 1 marca.
| Miesięczny przychód brutto | Renta rodzinna dla jednej osoby |
|---|---|
| do 6463,20 zł (70%) | wypłacana w pełnej wysokości |
| od 6463,20 zł do 12 003,10 zł | zmniejszona o kwotę przekroczenia, najwyżej o 841,05 zł |
| powyżej 12 003,10 zł (130%) | prawo do renty ulega zawieszeniu |
Kwota 841,05 zł to 20,4% kwoty bazowej z 1998 r. po kolejnych waloryzacjach (art. 104 ust. 8 pkt 3). Dotyczy renty, „do której uprawniona jest jedna osoba”. Dla porównania kwoty maksymalnego zmniejszenia od 1 marca 2026 r. wynoszą 989,41 zł przy emeryturze i rencie z tytułu całkowitej niezdolności do pracy oraz 742,10 zł przy rencie z tytułu częściowej niezdolności do pracy.
Uwaga! Progi z tabeli obowiązują do 30 listopada 2026 r. Kolejne Prezes ZUS ogłasza do 14. dnia roboczego drugiego miesiąca kwartału (art. 104 ust. 10 pkt 1). Kwoty potrafią spaść, a nie tylko wzrosnąć – od 1 września próg 70% obniżył się z 6694,10 zł do 6463,20 zł, bo II kwartał nie zawiera premii rocznych.
Renta dla kilku osób – zmniejszenie tylko części zarabiającego
Tu renta rodzinna różni się od wszystkich innych świadczeń. Art. 105 ust. 1 stanowi, że wysokość renty rodzinnej przysługującej więcej niż jednej osobie „ulega zmniejszeniu w przypadku, gdy osoba uprawniona do części renty osiąga przychód w kwocie wyższej niż 70 % przeciętnego wynagrodzenia”. Kluczowy jest ust. 2: zmniejszenie następuje „poprzez zmniejszenie części renty przysługującej osobie osiągającej przychód o kwotę przekroczenia, nie więcej jednak niż o kwotę, o której mowa w art. 104 ust. 8 pkt 3, pomnożoną przez proporcję części renty rodzinnej przed dokonaniem zmniejszenia i pełnej renty rodzinnej”.
W praktyce limit potrącenia maleje razem z udziałem w rencie. Ponieważ renta dzieli się na równe części, proporcja wynosi 1/2, 1/3 i tak dalej:
| Liczba osób uprawnionych | Udział jednej osoby | Maksymalne zmniejszenie jej części |
|---|---|---|
| 1 | cała renta | 841,05 zł |
| 2 | 1/2 | 420,53 zł |
| 3 | 1/3 | 280,35 zł |
| 4 | 1/4 | 210,26 zł |
| 5 | 1/5 | 168,21 zł |
Przekroczenie progu 130% też nie uderza w całą rodzinę. Zgodnie z art. 105 ust. 3 powoduje ono „zawieszenie prawa do części renty rodzinnej dla tej osoby”, a „wysokości części renty przysługujących pozostałym członkom rodziny nie ulegają zmianie”. Zawieszona część nie jest przy tym dzielona między pozostałych – po prostu nie jest wypłacana.
Przykład: Wdowa i dwoje dzieci pobierają rentę rodzinną 3990 zł, po 1330 zł na osobę. Wdowa zarabia 7500 zł brutto, czyli przekracza próg 70% o 1036,80 zł. Jej maksymalne zmniejszenie to 841,05 zł × 1/3 = 280,35 zł, więc zamiast 1330 zł dostaje 1049,65 zł. Części dzieci pozostają bez zmian – po 1330 zł.
Jest jeszcze jedno narzędzie, dostępne tylko przy rencie dla jednej osoby. Art. 103 ust. 3 pozwala zawiesić prawo do renty rodzinnej na wniosek rencisty. Korzystają z tego osoby, które wiedzą, że przez kilka miesięcy będą zarabiać powyżej 130%, i wolą nie pobierać świadczenia, niż później je zwracać.
Kalkulator dorabiania do renty rodzinnej
Ostatecznie ZUS rozlicza przychód rocznie albo miesięcznie – w wariancie korzystniejszym.
Uczeń i student na rencie rodzinnej – zlecenie, etat i praktyki
Najwięcej nieporozumień dotyczy dzieci pobierających rentę w trakcie nauki. Klucz leży poza ustawą o FUS – w art. 6 ust. 4 ustawy o systemie ubezpieczeń społecznych: zleceniobiorcy „nie podlegają obowiązkowo ubezpieczeniom emerytalnemu i rentowym, jeżeli są uczniami szkół ponadpodstawowych lub studentami, do ukończenia 26 lat”.
Skoro zlecenie nie rodzi obowiązku ubezpieczenia, nie jest działalnością, o której mówi art. 104 ust. 1. ZUS potwierdza, że przychody z takiej umowy co do zasady nie są wliczane do limitu przychodów. Jest jeden ważny wyjątek: przychód ma znaczenie, jeśli uczeń lub student wykonuje umowę zlecenia dla firmy, w której jednocześnie jest pracownikiem – wtedy zlecenie jest oskładkowane jak etat.
| Forma pracy ucznia lub studenta do 26 lat | Czy liczy się do limitu |
|---|---|
| umowa zlecenia z obcym zleceniodawcą | nie |
| umowa zlecenia u własnego pracodawcy | tak |
| umowa o pracę, także na część etatu | tak |
| pozarolnicza działalność gospodarcza | tak – liczy się podstawa wymiaru składek |
Przykład: Marta ma 22 lata, studiuje i jest jedyną uprawnioną do renty rodzinnej 2300 zł. W wakacje pracuje na zleceniu w kawiarni za 5000 zł miesięcznie – renta się nie zmienia. Gdyby w tym samym czasie miała umowę o pracę z pensją 7000 zł brutto, przekroczyłaby próg o 536,80 zł i dostałaby 1763,20 zł.
Warunkiem wyłączenia jest status ucznia lub studenta. Po obronie, skreśleniu z listy albo 26. urodzinach to samo zlecenie staje się oskładkowane i zaczyna liczyć się do limitu – a przy okazji zwykle kończy się też samo prawo do renty rodzinnej, o czym szerzej w tekście o rencie rodzinnej dla dziecka i studenta.
Wdowa i wdowiec na rencie rodzinnej a praca
Samo osiągnięcie powszechnego wieku emerytalnego – 60 lat dla kobiet i 65 lat dla mężczyzn – nie zdejmuje limitu dorabiania z renty rodzinnej. Art. 103 ust. 2 wyłącza z zasad zawieszania i zmniejszania wyłącznie „emerytów, którzy osiągnęli wiek emerytalny 60 lat (kobiety) lub 65 lat (mężczyźni)”. Wdowa, która ma 63 lata, pobiera tylko rentę rodzinną i nigdy nie złożyła wniosku o emeryturę, formalnie emerytką nie jest – i dorabiając, podlega progom z tabeli.
Sytuacja zmienia się, gdy prawo do własnej emerytury zostanie ustalone. Emerytem w rozumieniu art. 4 pkt 1 jest bowiem „osoba mająca ustalone prawo do emerytury” – nie osoba, która emeryturę faktycznie pobiera. Dlatego Zakład nie stosuje limitów do świadczeniobiorców, których renta rodzinna jest kwotowo korzystniejsza od ustalonej emerytury z tytułu ukończenia powszechnego wieku emerytalnego. Taka wdowa pobiera wyższe świadczenie i może pracować bez ograniczeń.
Ważne! Wdowa po 60. roku życia, która pracuje i zarabia powyżej 6463,20 zł, powinna rozważyć wniosek o własną emeryturę, nawet jeśli będzie ona niższa niż renta rodzinna. Decyzja ustalająca prawo do emerytury otwiera drogę do dorabiania bez limitów, a przy zbiegu świadczeń ZUS wypłaca wyższe lub wybrane (art. 95 ust. 1). Przed złożeniem wniosku warto jednak sprawdzić skutki w ZUS – na przykład przy kontynuowaniu zatrudnienia u tego samego pracodawcy, bo wtedy prawo do samej emerytury ulega zawieszeniu (art. 103a).
Od 1 lipca 2025 r. wdowa z własną emeryturą może też pobierać oba świadczenia jednocześnie w ramach renty wdowiej – przed wyborem wariantu warto więc policzyć nie tylko kwoty, ale i to, czy planuje się dalszą pracę.
Działalność gospodarcza, zgłoszenie przychodu i rozliczenie roczne
Przy pozarolniczej działalności liczy się nie obrót ani dochód z PIT, tylko przychód stanowiący podstawę wymiaru składek na ubezpieczenia społeczne (art. 104 ust. 1a). Osoba opłacająca składki od niskiej, preferencyjnej podstawy zmieści się więc w limicie nawet przy wysokich obrotach firmy. Do przychodu dolicza się również pobrane zasiłki: chorobowy, macierzyński i opiekuńczy, wynagrodzenie za czas niezdolności do pracy oraz świadczenie rehabilitacyjne (art. 104 ust. 6).
Obowiązek informacyjny jest po stronie rencisty. Art. 127 ust. 1 nakazuje zawiadomić organ rentowy o podjęciu pracy lub działalności i o wysokości osiąganego z tego tytułu przychodu, a po upływie roku kalendarzowego – o przychodzie uzyskanym w poprzednim roku. Informacje za miniony rok przekazuje się do końca lutego, na podstawie zaświadczenia od pracodawcy albo, przy działalności, oświadczenia o podstawie wymiaru składek.
Organ rentowy rozlicza przychód w wariancie rocznym albo miesięcznym – korzystniejszym dla świadczeniobiorcy. W rozliczeniu rocznym porównuje przychód z całego roku z sumą progów obowiązujących w poszczególnych miesiącach. Dla 2025 r. roczne kwoty graniczne wyniosły 72 562,00 zł (suma progów 70%) i 134 757,80 zł (suma progów 130%). Kto przekroczył próg w dwóch miesiącach z premią, a w pozostałych zarabiał mniej, może po rozliczeniu rocznym nie oddać ani złotówki.
Uwaga! Brak zgłoszenia nie chroni przed rozliczeniem. Świadczenia wypłacone mimo okoliczności powodujących zmniejszenie lub zawieszenie są nienależnie pobrane, a organ rentowy może żądać zwrotu nienależnie pobranych świadczeń, jeśli rencista był pouczony o braku prawa do ich pobierania (art. 138). Przy rencie dzielonej zwrot dotyczy tylko części osoby, która zarabiała.
Najczęstsze pytania
Ile można zarobić, żeby nie stracić renty rodzinnej?
Od 1 września do 30 listopada 2026 r. bez żadnych konsekwencji można osiągać przychód do 6463,20 zł brutto miesięcznie. Powyżej tej kwoty ZUS zmniejsza rentę o kwotę przekroczenia, maksymalnie o 841,05 zł przy rencie dla jednej osoby, a powyżej 12 003,10 zł zawiesza prawo do świadczenia. Progi zmieniają się co kwartał.
Czy zarobki jednego dziecka zmniejszą rentę rodzeństwa?
Nie. Przy rencie dzielonej ZUS zmniejsza lub zawiesza wyłącznie część osoby osiągającej przychód, a części pozostałych członków rodziny nie ulegają zmianie (art. 105). Zawieszona część nie jest też przekazywana rodzeństwu – po prostu nie jest wypłacana.
Czy umowa zlecenia studenta wpływa na rentę rodzinną?
Co do zasady nie, jeśli student nie ukończył 26 lat. Takie zlecenie nie podlega ubezpieczeniom emerytalnemu i rentowym, więc przychód z niego nie liczy się do limitu. Wyjątkiem jest zlecenie wykonywane dla pracodawcy, u którego student jest jednocześnie zatrudniony na umowę o pracę.
Czy wdowa po 60. roku życia może dorabiać do renty rodzinnej bez limitu?
Tylko jeśli ma ustalone prawo do własnej emerytury z tytułu powszechnego wieku emerytalnego, a renta rodzinna jest dla niej korzystniejsza kwotowo. Sam wiek nie wystarcza: wdowa pobierająca wyłącznie rentę rodzinną, bez decyzji emerytalnej, podlega progom 70% i 130% niezależnie od wieku.
Czy renta rodzinna a działalność gospodarcza się wykluczają?
Nie. Przy działalności do limitu liczy się przychód stanowiący podstawę wymiaru składek na ubezpieczenia społeczne, a nie obroty czy dochód podatkowy. Przy preferencyjnych składkach ta podstawa jest niska, więc renta zwykle pozostaje w pełnej wysokości.
Czy zasiłek chorobowy wlicza się do przychodu przy rencie rodzinnej?
Tak. Do przychodu dolicza się kwoty pobranych zasiłków chorobowego, macierzyńskiego i opiekuńczego, wynagrodzenia za czas niezdolności do pracy oraz świadczenia rehabilitacyjnego, zasiłku wyrównawczego i dodatku wyrównawczego (art. 104 ust. 6).
Czy mogę sam zawiesić rentę rodzinną, gdy wiem, że będę dużo zarabiać?
Tak, ale tylko wtedy, gdy jesteś jedyną osobą uprawnioną do renty rodzinnej (art. 103 ust. 3). Przy rencie dzielonej takiej możliwości nie ma – ZUS zawiesza wtedy z urzędu jedynie część osoby, której przychód przekracza 130% przeciętnego wynagrodzenia.
Warto zapamiętać
- 6463,20 zł i 12 003,10 zł brutto – progi dorabiania do renty rodzinnej od 1 września do 30 listopada 2026 r.
- Przy kilku uprawnionych ZUS tnie tylko część osoby zarabiającej, a limit potrącenia to 841,05 zł podzielone przez liczbę osób.
- Zlecenie ucznia i studenta do 26 lat co do zasady nie liczy się do limitu – chyba że jest wykonywane u własnego pracodawcy.
- Wdowa z ustaloną emeryturą, której renta rodzinna jest korzystniejsza, dorabia bez limitów – sam wiek 60 lub 65 lat nie wystarczy.
- Przychód za poprzedni rok zgłasza się do końca lutego, a ZUS rozlicza go w wariancie rocznym albo miesięcznym, korzystniejszym dla rencisty.
Podsumowanie
Zanim podpiszesz umowę, sprawdź trzy rzeczy: ile osób dzieli rentę rodzinną, czy Twoja umowa w ogóle podlega ubezpieczeniom i czy masz ustalone prawo do własnej emerytury. Od tych odpowiedzi zależy, czy limit wynosi 841,05 zł, 280,35 zł, czy nie obowiązuje wcale. Jeśli dochody są nieregularne, zbieraj zaświadczenia z podziałem na miesiące – to one pozwalają ZUS wybrać korzystniejszy wariant rozliczenia. Stawki i zasady podziału samej renty znajdziesz w przewodniku o tym, komu przysługuje renta rodzinna i ile wynosi.
Przy rencie rodzinnej przekroczenie progu kosztuje najwyżej część jednej osoby – drogie jest dopiero przemilczenie przychodu.
Źródła:
- Ustawa z dnia 17 grudnia 1998 r. o emeryturach i rentach z Funduszu Ubezpieczeń Społecznych (t.j. Dz.U. z 2025 r. poz. 1749 z późn. zm.), art. 4 pkt 1, art. 103–105 (zawieszanie i zmniejszanie świadczeń), art. 127 (obowiązek zawiadomienia), art. 138 (zwrot nienależnie pobranych świadczeń)
- Ustawa z dnia 13 października 1998 r. o systemie ubezpieczeń społecznych (t.j. Dz.U. z 2026 r. poz. 199), art. 6 ust. 4
- Komunikat Prezesa Zakładu Ubezpieczeń Społecznych z dnia 18 sierpnia 2026 r. w sprawie kwot przychodu odpowiadających 70% i 130% przeciętnego miesięcznego wynagrodzenia (M.P. 2026 poz. 839)
- Komunikat Prezesa Zakładu Ubezpieczeń Społecznych z dnia 17 lutego 2026 r. w sprawie kwot maksymalnych zmniejszeń emerytur i rent (M.P. 2026 poz. 220)
- Komunikat Prezesa Zakładu Ubezpieczeń Społecznych z dnia 18 listopada 2025 r. w sprawie granicznych kwot przychodu dla 2025 r. (M.P. 2025 poz. 1198)
- Zakład Ubezpieczeń Społecznych – rozliczenie roczne czy miesięczne: zus.pl
- ZUS, regionalna rzeczniczka prasowa województwa podlaskiego – limity dorabiania od 1 marca 2026 r. i osoby dorabiające bez ograniczeń (20.02.2026): gov.pl
- ZUS, regionalna rzeczniczka prasowa województwa podlaskiego – ile uczeń i student może dorobić do renty rodzinnej: gov.pl
Stan prawny: październik 2026 r. Progi 6463,20 zł i 12 003,10 zł obowiązują do 30 listopada 2026 r. – nowe kwoty Prezes ZUS ogłosi w listopadzie. Kwoty maksymalnych zmniejszeń zmienią się z waloryzacją od 1 marca 2027 r., a roczne kwoty graniczne za 2026 r. zostaną ogłoszone do 14. dnia roboczego listopada 2026 r.